
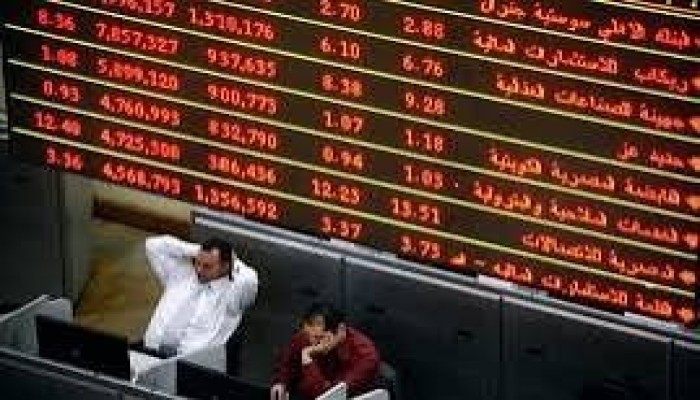
تجرّعت البورصة المصرية خسائر فادحة مع ختام تعاملات الأسبوع، إثر تراجع المؤشر الرئيسي بأكثر من 4%، وسط ضغوط بيعية واسعة من المستثمرين الأجانب، عجزت مشتريات المتعاملين المحليين والعرب الهزيلة عن احتوائها ووقف وتيرة الهبوط المتسارعة.
وفي هذا السياق، تبخر نحو 164 مليار جنيه من القيمة السوقية لأسهم الشركات المقيدة بنسبة انخفاض بلغت 4.03%، بعدما هوى رأس المال السوقي من مستوى 4.056 تريليون جنيه، ليستقر عند 3.892 تريليون جنيه في الإغلاق الأخير.
انهيار المؤشرات القيادية يعصف بسوق الأسهم
وعلى صعيد المؤشرات، فقد المؤشر الرئيسي "إيجي إكس 30" نحو 2289 نقطة ليتراجع بنسبة 4.42%، هابطاً من مستوى 51894 نقطة المسجل في إغلاق الأسبوع الماضي، إلى مستوى 49596 نقطة مع نهاية الجلسات الحالية.
وبالتوازي مع هذا التراجع، خسر مؤشر "إيجي إكس 30 محدد الأوزان" نحو 2833 نقطة بنسبة انخفاض 4.39%، ليتراجع من مستوى 64525 نقطة إلى 61692 نقطة، متأثراً بعمليات تخارج مؤسسية حادة ضربت الأسهم الثقيلة.
وعلاوة على ذلك، هبط مؤشر "إيجي إكس 30 للعائد الكلي" بنسبة 4.42% فاقداً قرابة 1071 نقطة، بعدما انحدر من مستوى 24213 نقطة إلى نحو 23142 نقطة، مما يعكس غياب المحفزات التوزيعية والربحية للشركات المدرجة.
ويرى أستاذ التمويل والاستثمار بجامعة القاهرة الدكتور وائل النحاس أن التراجع المتزامن للمؤشرات الرئيسية يبرهن على هشاشة السيولة الهيكلية، لافتاً إلى أن الاعتماد على التدفقات الساخنة يعرض السوق لصدمات تصريفية فور تغير المزاج الاستثماري العالمي.
ومن زاوية أخرى، منيت الأسهم منخفضة التقلبات السعرية بخسارة أسبوعية بلغت 8.3% فاقدة نحو 526 نقطة، بعد انزلاق مؤشرها من مستوى 6322 نقطة إلى 5796 نقطة، لتفقد بذلك حصانتها المعهودة أمام موجات التسييل العنيفة.
وتأسيساً على هذا الانهيار، تداعى مؤشر "تميز" للشركات المتوسطة والصغيرة بنسبة 6.3% فاقداً قرابة 2576 نقطة، حيث هوى من مستوى 40720 نقطة المسجل سابقاً إلى نحو 38144 نقطة، تحت وطأة شح السيولة وانعدام المحفزات التوسعية.
تداعي أسهم الشركات الصغيرة والمتوسطة
وارتباطاً بموجة الذعر البيعي، انحدر مؤشر الشركات المتوسطة والصغيرة "إيجي إكس 70 متساوي الأوزان" بنسبة 10%، ليفقد 1846 نقطة دفعة واحدة، ويهبط من مستوى 18625 نقطة إلى مستوى 16779 نقطة في غضون أيام قليلة.
وفي غضون ذلك، لحق به مؤشر "إيجي إكس 100 متساوي الأوزان" متراجعاً بنسبة 8.6% فاقداً نحو 2137 نقطة، بعد انزلاقه من مستوى 24776 نقطة إلى 22639 نقطة، ما يبرز اتساع رقعة الخسائر لتطال صغار المستثمرين.
وبناءً على هذا المسار، لم يسلم مؤشر الشريعة الإسلامية من نزيف النقاط، مسجلاً خسائر بنسبة 5.56% وبواقع 348 نقطة، ليغلق عند 5903 نقاط مقارنة بمستوى 6251 نقطة المسجل في نهاية تعاملات الأسبوع المنصرم.
ويشخص رئيس الجمعية المصرية لدراسات التمويل والاستثمار الأستاذ محسن عادل هذا الانحدار بأنه نتيجة تسارع طلبات تغطية الهامش، موضحاً أن غياب عمق السوق يدفع الأفراد إلى بيع إجباري يفاقم الخسائر المحققة دون وجود قوى شرائية مؤسسية.
فضلاً عن ذلك، أخفقت الإعلانات الحكومية المتكررة عن اكتشاف بترولي جديد في امتصاص حالة الذعر القائمة، بعدما عجزت التطمينات الرسمية بشأن احتياطيات الزيت والغاز عن إقناع المستثمرين بالاحتفاظ بمراكزهم المالية داخل أسهم الطاقة والصناعة.
ومن هذا المنطلق، اتجهت سيولة المتعاملين نحو أدوات التحوط الأكثر أماناً لحماية رؤوس الأموال، في ظل تصاعد المخاوف من استمرار تدهور العملة وارتفاع معدلات التضخم المستوردة، متجاهلة أي دعاية ترويجية لتعافي المؤشرات على المدى القريب.
هروب السيولة نحو أدوات الدين
وفي المقابل تماماً، خالف مؤشر سندات الخزانة الاتجاه العام مسجلاً مكاسب أسبوعية بنسبة 0.86% بربح بلغ نحو 23 نقطة، ليرتفع من مستوى 2667 نقطة إلى مستوى 2690 نقطة في نهاية التداولات الأسبوعية.
وعلى هذا النحو، يظهر الانقسام الحاد في التوجهات الاستثمارية بين البورصة والذهب والشهادات البنكية خلال عام 2026، حيث تبحث رؤوس الأموال عن عائد حقيقي يقيها من التآكل الناتج عن التضخم وسياسات التشديد النقدي المستمرة.
ويحلل كبير الخبراء الاقتصاديين بمركز البحوث المالية الدكتور عبد النبي عبد المطلب المشهد موضحاً أن السياسات التي يقودها نظام قائد الانقلاب العسكري عبدالفتاح السيسي القائمة على الاقتراض المفرط تدفع المستثمرين للهرب نحو السندات الحكومية لضمان عوائد ثابتة.
غير أن هذا الهروب يعكس اختناق النشاط الإنتاجي الممثل في سوق الأسهم، لصالح تضخم الديون السيادية التي تمتص السيولة المصرفية، تاركة الشركات الحقيقية تواجه تكاليف تمويل باهظة تشل قدرتها على التوسع أو حماية قيمتها السوقية.
ومع استمرار هذا الانسحاب الجماعي، تبقى البورصة عاجزة عن استعادة ثقة المستثمر الأجنبي في شهر أكتوبر أو الأشهر اللاحقة، ما دامت البيئة الاستثمارية محكومة بقرارات أحادية وتآكل مستمر في القدرة الشرائية لأدوات الاستثمار طويلة الأجل.
وهكذا تكرس هذه الخسائر الفادحة واقعاً اقتصادياً متأزماً، يدفع المتعاملين للاحتماء بأدوات الدين الآمنة، تاركاً سوق المال يصارع بمفرده تداعيات الهروب الرأسمالي، في ظل غياب أي رؤية تنموية قادرة على إيقاف النزيف واستعادة التوازن المفقود.