
يكشف سعي مجموعة «مدن القابضة» الإماراتية للحصول على قرض مشترك بنحو 35 مليار جنيه لتمويل أعمال «وادي يم» في رأس الحكمة عن سؤال مباشر بشأن مصدر السيولة التي ستدفع المشروع إلى مرحلته الإنشائية التالية.
ويثير اعتماد مشروع تديره شركة إماراتية على تمويل مرتب داخل السوق المصرية نقاشا أوسع حول أثر الصفقة على السيولة المصرفية المحلية، خاصة مع توقع مشاركة بنوك مصرية إلى جانب بنوك إماراتية عاملة في مصر.
تمويل بالجنيه المصري
تسعى «مدن القابضة»، المطور الرئيسي لرأس الحكمة، إلى قرض مشترك يقارب 35 مليار جنيه، فيما يتولى بنك أبوظبي الأول مصر ترتيب التمويل مع توقع مشاركة بنوك محلية وأخرى إماراتية تعمل بالسوق المصرية.
ويخصص القرض للمساهمة في تمويل أعمال البنية التحتية والإنشاءات في «وادي يم»، أول منطقة يبدأ تنفيذها داخل المشروع الأوسع، وليس تمويلا سياديا ممنوحا للحكومة المصرية أو قرضا خارجيا للدولة.
وتكمن حساسية الخطوة في أن التمويل سيجري بالجنيه ومن خلال تحالف مصرفي يعمل داخل مصر، وهو ما يجعل حجم مشاركة البنوك المحلية وشروط التسعير والضمانات عناصر أساسية لتقييم أثر العملية.
ولا توجد حتى الآن بيانات منشورة تحدد حصة كل بنك في القرض أو نسبة ما ستوفره البنوك المصرية تحديدا، ولذلك لا يمكن الجزم بأن كامل مبلغ 35 مليار جنيه سيخرج من السيولة المحلية.
ويأتي طلب التمويل بينما سجل «وادي يم» مبيعات تعاقدية قوية منذ إطلاقه، ما يوضح أن الشركة تستخدم نموذجا يجمع بين متحصلات البيع والاقتراض لتسريع التنفيذ بدلا من انتظار التدفقات النقدية وحدها.
ويرى الخبير الاقتصادي ونائب رئيس الوزراء الأسبق زياد بهاء الدين أن مشكلة الاقتصاد المصري أعمق من تدفق استثنائي واحد، بعدما قال إن رأس الحكمة ساعدت على إبعاد الاقتصاد عن مرحلة شديدة الخطورة دون إنهاء الأزمة.
وانتقد بهاء الدين استمرار ما وصفه بالمنطق الاقتصادي القديم، مشددا في مواقف سابقة على أهمية أن يقود الاستثمار إلى الإنتاج والتصدير وزيادة الدخل، بدلا من الاكتفاء بتدفقات مالية مؤقتة.
السيولة بين الاستثمار والعقار
تتجاوز قيمة الأعمال التي طرحتها «مدن» للمرافق والبنية التحتية والمباني في «وادي يم» 80 مليار جنيه، ما يعني أن المشروع دخل مرحلة إنفاق إنشائي واسعة تحتاج تمويلا متزامنا ومتعدد المصادر.
وكانت المجموعة قد وسعت خلال 2026 نطاق العقود المرتبطة بالبنية التحتية والمباني السكنية والفندقية، في تحرك يعكس انتقال المشروع من التسويق والبيع إلى التنفيذ الإنشائي واسع النطاق.
لكن ضخامة الأعمال لا تجيب وحدها عن السؤال المتعلق بتوزيع التمويل، لأن الاقتراض المصرفي يعني توجيه موارد إلى مشروع عقاري وسياحي ضخم في وقت تتنافس فيه الشركات الصناعية والإنتاجية على الائتمان.
ولا توجد بيانات منشورة تثبت أن القرض سيحرم قطاعات أخرى من التمويل، لذلك يبقى الحديث عن «استنزاف السيولة» سؤالا يحتاج معرفة نسب مشاركة البنوك وحجم ميزانياتها والائتمان المتاح للقطاع الخاص.
ويزداد السؤال أهمية لأن إجمالي القرض المطلوب يعادل نحو 35 مليار جنيه دفعة تمويلية واحدة، وهو رقم كبير يجعل شروط التمويل ومدته وأسعار الفائدة وحصة كل مصرف تفاصيل لا يمكن تجاهلها.
وتحذر الدكتورة عالية المهدي، أستاذة الاقتصاد والعميدة السابقة لكلية الاقتصاد والعلوم السياسية، من الخلط بين تحسن السيولة المؤقت وبين حدوث إصلاح حقيقي في الاقتصاد المصري.
وأكدت المهدي أن تحسن الاقتصاد يتطلب زيادة الإنتاج والصادرات والتشغيل ونمو الناتج المحلي، معتبرة أن الأموال التي دخلت بعد صفقة رأس الحكمة عالجت ضغوط السيولة أكثر مما عالجت الاختلالات الهيكلية.
كما وصفت صفقة رأس الحكمة في 2024 بأنها تحقق مصالح للطرفين، لكنها اعتبرت أثر السيولة المصرية مؤقتا ما لم يتزامن مع إصلاحات اقتصادية أوسع وأكثر استدامة.
ويضع هذا الرأي القرض الجديد أمام اختبار مختلف، يتعلق بما إذا كان التمويل المصرفي سيولد نشاطا اقتصاديا محليا واسع الأثر، أم سيظل الجزء الأكبر من قيمته مرتبطا بدورة التطوير العقاري.
من يستفيد من رأس الحكمة
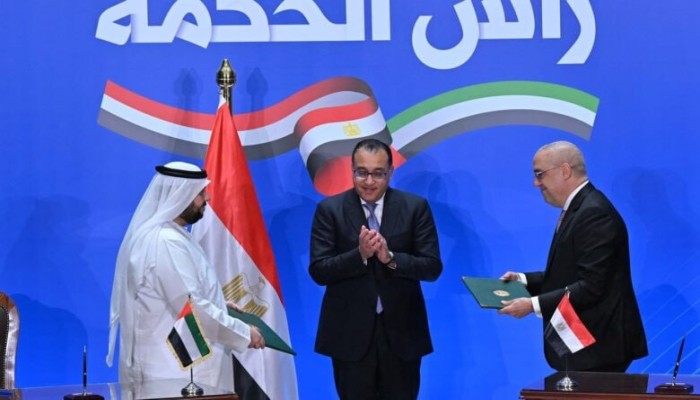
بدأت قصة رأس الحكمة الكبرى في فبراير 2024 عندما أعلنت الحكومة اتفاقا استثماريا مع الإمارات بقيمة 35 مليار دولار، قدمته باعتباره أكبر استثمار أجنبي مباشر دخل مصر آنذاك.
وقالت الحكومة إن المشروع لا يمثل بيعا للأصول، بل شراكة استثمارية تحصل مصر بموجبها على تدفقات نقدية وحصة من الأرباح المستقبلية، إلى جانب فرص عمل ونشاط اقتصادي جديد.
وفي المقابل، انتقد اقتصاديون وسياسيون الاعتماد المتكرر على صفقات الأراضي والأصول لتوفير النقد الأجنبي، وطالبوا بتحويل مركز الثقل الاقتصادي نحو الصناعة والإنتاج والصادرات بدلا من الحلول المالية الاستثنائية.
ويقول الدكتور جودة عبد الخالق، وزير التموين الأسبق وأستاذ الاقتصاد، إن بيع الأصول يمثل الخيار الأسوأ لمعالجة الاختلالات، منتقدا تراكم الديون وضعف الادخار وغياب سياسة اقتصادية إنتاجية أكثر وضوحا.
ولا يعني رأي عبد الخالق أن قرض «مدن» يمثل دينا حكوميا، فالمقترض شركة إماراتية، لكنه يسلط الضوء على السؤال الأوسع بشأن اتجاه المدخرات والائتمان داخل الاقتصاد المصري.
فإذا حصل المشروع على تمويل مصرفي محلي كبير، يصبح من الضروري معرفة مقدار ما ستقدمه البنوك المصرية مقارنة بالبنوك الإماراتية، وشروط القرض، والضمانات، والعائد الاقتصادي الناتج من هذه السيولة.
كما يصبح تقييم المشروع مرتبطا بنسبة المكون المحلي في الإنشاءات، وعدد الوظائف المستدامة، وحجم مشتريات الشركات المصرية، والإيرادات الضريبية والسياحية، وليس بمجرد قيمة الوحدات والعقود المعلنة.
وتشير المعطيات الحالية إلى انتقال رأس الحكمة من صفقة استثمار ضخمة إلى مشروع يحتاج عشرات المليارات من الجنيهات للإنشاء والتنفيذ، بما يضع البنوك المحلية أمام دور تمويلي محتمل جديد.
ويبقى سؤال العنوان معلقا إلى حين إعلان التفاصيل النهائية للقرض: هل ستقدم البنوك المصرية حصة محدودة ضمن تحالف واسع، أم ستتحمل جانبا كبيرا من تمويل مشروع يدار بواسطة مطور إماراتي؟
والإجابة لا تتوقف على رقم 35 مليار جنيه وحده، بل على هيكل التمويل وحصة البنوك المحلية وشروط القرض والعائد الذي سيبقى داخل الاقتصاد المصري مقارنة باستخدامات أخرى محتملة للسيولة نفسها.