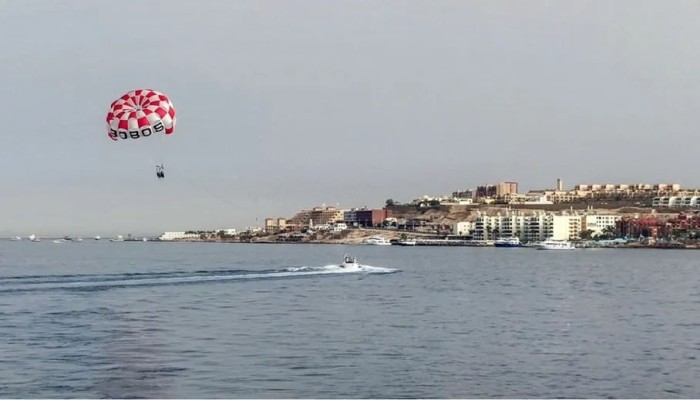
تستعد شركة الديار القطرية لتسلّم نحو 29 مليون متر مربع على طريق الغردقة سفاجا، تعادل قرابة 7000 فدان، لبدء مدينة سياحية متكاملة بعد مسار تعاقدي بدأ عام 2006 وانتهى بتخصيص نهائي خلال 2026.
وتضع هذه الخطوة مشروع البحر الأحمر إلى جوار علم الروم في مطروح، بما يعمق حضور رأس المال الخليجي في السواحل المصرية، ويعيد النقاش حول وجهة الاستثمار الأجنبي بين العقار والسياحة والقطاعات الإنتاجية الأطول أثرا.
الأرض الساحلية وصفقات العقار
وفي هذا السياق، يرى الخبير الاقتصادي عبدالنبي عبدالمطلب، وكيل وزارة التجارة الخارجية للبحوث الاقتصادية سابقا، أن تركيز التدفقات على الأنشطة الريعية يجعل الاقتصاد أكثر تعرضا للصدمات، خصوصا عندما ترتبط العوائد بالسياحة والعقار.
وبحسب المعلومات المتاحة، تبدأ مدة تنفيذ مشروع الغردقة البالغة عشرين عاما مع استلام الأرض، بينما تستهدف الشركة طرح مرحلته الأولى قبل نهاية 2026، وسط عروض من مطورين مصريين وخليجيين للمشاركة في أجزاء منه.
وفي المقابل، لا تتضمن التفاصيل المنشورة حتى الآن رقما إجماليا لقيمة استثمارات مشروع الغردقة، وهو ما يترك فارقا كبيرا بين ضخامة المساحة الساحلية المتاحة وبين المعلومات المعلنة عن التكلفة والتمويل وجدول المراحل والعائد المتوقع للدولة.
كما يأتي المشروع بعد اتفاق علم الروم، الذي يمتد على نحو 4900 فدان باستثمارات مقدرة بنحو 29.7 مليار دولار، ويتضمن تدفقات مالية مباشرة ومشروعات سكنية وسياحية وتجارية وخدمية على الساحل الشمالي الغربي.
وفي الاتجاه نفسه، أصبحت السواحل المصرية مسرحا لصفقات خليجية ضخمة، بينها رأس الحكمة باستثمار معلن قدره 35 مليار دولار، ومراسي البحر الأحمر باستثمارات إماراتية وسعودية تتجاوز 18.5 مليار دولار.
وبذلك، لا تبدو أرض الغردقة صفقة منفردة داخل سوق عقاري تقليدي، بل حلقة في إعادة توزيع واسعة لحقوق التطوير الساحلي بين شركات وصناديق إقليمية تمتلك تمويلا ضخما وقدرة أعلى على تنفيذ المدن المتكاملة.
ومع اتساع هذا المسار، تظهر مسألة القيمة المضافة المحلية: هل يتحول تدفق الدولار إلى طاقة إنتاجية وصادرات مستدامة، أم يبقى معظمه مرتبطا بالأرض والبناء والمبيعات العقارية والخدمات الموسمية التي تتأثر سريعا بالأزمات الإقليمية؟.
وفي قراءة عبدالمطلب، فإن الحوافز الممنوحة للقطاعات تحدد اتجاه رأس المال، ولذلك فإن تفضيل المشروعات الأسرع في دورة العائد قد يسحب الاهتمام من الصناعة والزراعة والطاقة، وهي قطاعات يحتاج أثرها وقتا أطول للظهور.
السيولة السريعة مقابل الإنتاج
وفي هذا الإطار، يقول الخبير الاقتصادي هاني توفيق إن شراء الأراضي أو العقارات وحده لا يكفي لاعتباره إضافة إنتاجية، ما لم يصاحبه ضخ جديد يوسع الطاقة الإنتاجية ويوفر عملا مستداما ويزيد قدرة الاقتصاد على التصدير.
كما تمنح التجربة القطرية نفسها مثالا مختلفا؛ إذ تمتلك قطر للطاقة حصصا في امتيازات للتنقيب، بينها شمال الضبعة بنسبة 23% وشرق بورسعيد 33% وشمال كليوباترا 27% وشمال رفح 40%.
وبالتالي، فإن انتقال الثقل النسبي نحو العقار السياحي لا يعني غياب الاستثمار القطري المنتج، لكنه يطرح سؤالا عن أولويات التوسع الجديدة، خاصة مع اتساع المساحات الساحلية المخصصة مقارنة بطبيعة مشروعات الطاقة الأكثر ارتباطا بالإنتاج والتصدير.
وفي القطاع المصرفي أيضا، تجاوزت الأصول المستقلة لبنك قطر الوطني مصر تريليون جنيه بنهاية يونيو 2026، بما يعكس حضورا قطريا ممتدا خارج العقارات، ويؤكد أن العلاقة الاستثمارية بين البلدين أوسع من المدن الساحلية الجديدة.
وإلى جانب ذلك، بلغت الاستثمارات القطرية في مصر نحو 3.2 مليار دولار موزعة على أكثر من 266 شركة بنهاية 2025، وفقا لتصريحات رسمية، ما يجعل توجيه الاستثمارات الجديدة قضية تتعلق بالتركيب لا بالحجم فقط.
ومع اعتماد الدولة على تدفقات العملة الصعبة لتخفيف الضغوط التمويلية، تصبح صفقات الأراضي الساحلية جذابة بسبب سرعتها وقيمتها الكبيرة، لكن سرعة الحصول على الدولار لا تحسم وحدها قدرة هذه الصفقات على بناء قاعدة إنتاجية دائمة.
وفي المقابل، تقدم الجهات الحكومية تلك المشروعات باعتبارها وسيلة لجذب استثمار مباشر وخلق وظائف وتطوير بنية تحتية جديدة، وهي أهداف يمكن قياسها لاحقا بمعدلات التنفيذ والتشغيل وحجم المكون المحلي وصافي التدفقات الدولارية المتولدة.
الساحل بين التمويل والملكية
وبينما تتوسع الشركات الخليجية في التطوير الساحلي، يلفت عبدالمطلب إلى أن الشركات المصرية تواجه صعوبة في تمويل المشروعات الكبرى، مع ارتفاع تكلفة الاقتراض وضيق السيولة، بما قد يدفع بعضها إلى أدوار تنفيذية أصغر داخل مشروعات أجنبية.
ومن ثم، تتحول المنافسة من سباق على شراء الأرض فقط إلى اختبار لقدرة المطور المحلي على التمويل والتسويق والتنفيذ، خصوصا عندما يقف أمام كيانات مدعومة بصناديق سيادية تستطيع تمويل مراحل طويلة وتحمل تقلبات السوق.
وفي الوقت نفسه، يضيف الحضور القطري في الغردقة منافسا جديدا إلى مشروعات خليجية قائمة أو معلنة على البحر الأحمر، بما يزيد الضغط على أسعار الأراضي والعمالة والمواد والخدمات، ويعيد رسم خريطة الاستثمار السياحي بالمنطقة.
وعلى الجانب الآخر، قد يحمل تعدد المستثمرين مزايا تنافسية في جودة التنفيذ وتنوع المنتجات السياحية، لكن استفادة الاقتصاد المحلي ستظل مرتبطة بشروط التعاقد ونسب التشغيل المحلي وسلاسل التوريد وقدرة الدولة على تحصيل عائد طويل الأجل.
وفي ملف المخاطر، يحذر عبدالمطلب من الاعتماد المفرط على الأنشطة الريعية لأنها تتأثر بسرعة بالتوترات الجيوسياسية، وهو تحذير اكتسب وزنا بعد تراجع إيرادات قناة السويس بفعل اضطراب الملاحة الإقليمية خلال السنوات الأخيرة.
وبالفعل، بلغت إيرادات قناة السويس نحو 4.67 مليارات دولار في السنة المالية 2025/2026، بعدما كانت قد سجلت مستويات أعلى كثيرا قبل اضطرابات البحر الأحمر، ما يوضح حساسية بعض موارد العملة الأجنبية للصدمات الخارجية.
ومن هنا، فإن بناء مدن سياحية جديدة لا يمثل مشكلة في ذاته، لكن تركيز حصة متزايدة من الاستثمارات الأجنبية في العقار والسياحة يرفع أهمية وجود مسار مواز للصناعة والزراعة والطاقة والتصدير والخدمات ذات القيمة المضافة.
وفي الوقت ذاته، يبقى الساحل أصلا اقتصاديا محدودا عالي القيمة، ولذلك تصبح شروط منح حقوق التطوير ومدة التنفيذ والالتزامات الاستثمارية ونسب الدولة عناصر مركزية في تقييم أي صفقة، بعيدا عن حجم التدفق المالي الأولي وحده.
وبحسب تجربة رأس الحكمة، يمكن لصفقة ساحلية ضخمة أن توفر سيولة دولارية كبيرة في وقت قصير، لكنها تظل مختلفة في هيكلها عن استثمار ينشئ مصنعا أو يزيد صادرات سلعية متكررة أو يبني سلسلة إنتاج محلية.
وفي حالة الغردقة، فإن مدة التنفيذ الممتدة لعشرين عاما تجعل الحكم المبكر على العائد النهائي صعبا، بينما تسمح في الوقت نفسه بوضع مؤشرات واضحة للمتابعة، تشمل الاستثمارات المنفذة والوظائف الدائمة والإيرادات الضريبية والمكون المحلي.
وفي المحصلة، تتجاوز قضية الديار القطرية حدود المستثمر نفسه، لتصل إلى نموذج إدارة الأصول الساحلية المصرية: ما الذي تحصل عليه الدولة مقابل الأرض، وكيف توزع المخاطر، وما حجم القيمة التي تبقى داخل الاقتصاد بعد اكتمال التطوير؟.
وأمام توسع الصفقات القطرية والإماراتية وغيرها، سيظل المعيار الاقتصادي الأوضح هو قدرة هذه المشروعات على تحويل الساحل من أصل يمنح حق تطويره إلى منصة تولد دخلا مستداما وتشغيلا محليا وصادرات خدمية دون مزاحمة الاستثمار المنتج.