
تلتهم أسعار العقارات الجامحة في مصر مدخرات الطبقة الوسطى، معيدة رسم خريطة السكن قسراً نحو الإقصاء، حيث باتت أرقام المبيعات القياسية تعكس تضخماً مصطنعاً لا يعبر عن تعافٍ حقيقي في قدرات المواطنين الاستهلاكية.
وتتعمق الهوة السحيقة بين طموحات المواطن البسيط والأسعار الفلكية المطروحة، بعدما تحولت السياسات الإسكانية إلى أداة لجمع السيولة وتغذية المضاربات، متجاهلة الاحتياج الاجتماعي الفعلي لعموم الأسر المصرية الباحثة عن استقرار معيشي مستدام.
فخ الأسعار وعزوف المشترين المحليين
وفي هذا السياق، سجلت مبيعات أكبر 10 شركات عقارية قفزة شكلية بلغت نحو 12.12 مليار دولار، أي ما يعادل 670 مليار جنيه خلال النصف الأول من عام 2026، لتكرس منطق الجباية والمضاربة العقارية المنفلتة.
وبالمقارنة مع الفترة ذاتها، كانت تلك المبيعات قد توقفت عند 11.77 مليار دولار، وهو ما يوازي 651 مليار جنيه في النصف الأول من العام الماضي، مسجلة نسبة نمو متواضعة لا تتجاوز 2.9% فقط.
بيد أن هذا الصعود المالي صاحبه انهيار في حجم الطلب الفعلي، إذ انكمش عدد الوحدات المبيعة بنحو 5% ليتراجع إلى قرابة 39 ألف وحدة، ما يبرهن على ركود حقيقي يضرب المبيعات خلف واجهة الأرباح.
ونتيجة لتلك السياسات، قفز متوسط قيمة الوحدة المبيعة إلى 307.4 ألف دولار، أي نحو 17 مليون جنيه، بزيادة بلغت 8%، وهو رقم يعكس انفصالاً تاماً عن واقع الأجور وقدرات الغالبية العظمى من السكان.
ومن هذا المنطلق، اتجه المطورون للارتماء في أحضان المشترين الأجانب والمغتربين لتعويض الشلل المحلي، بعدما سجلت مشتريات غير المقيمين نحو 2.8 مليار دولار خلال العام المالي الماضي، محولة الإسكان إلى سلعة تصديرية خالصة.
ويؤكد باحث السياسات العمرانية والمدير المشارك لمرصد العمران يحيى شوكت أن هذا التوجه يكرس تفريغ المدن من قاطنيها، معتبراً الرهان على السيولة الخارجية فقاعة عقارية تعمق الإقصاء وتترك ملايين الشقق مغلقة دون ساكنين.
وعلاوة على ذلك، أدى تسعير الوحدات السكنية وفق اشتراطات العملة الصعبة إلى تدمير النسيج الاقتصادي المحلي، وإخراج الموظفين وأصحاب الدخول الثابتة نهائياً من أي معادلة تتيح لهم امتلاك مسكن كريم في وطنهم.
مناورة الإيجار لامتصاص احتقان السكن
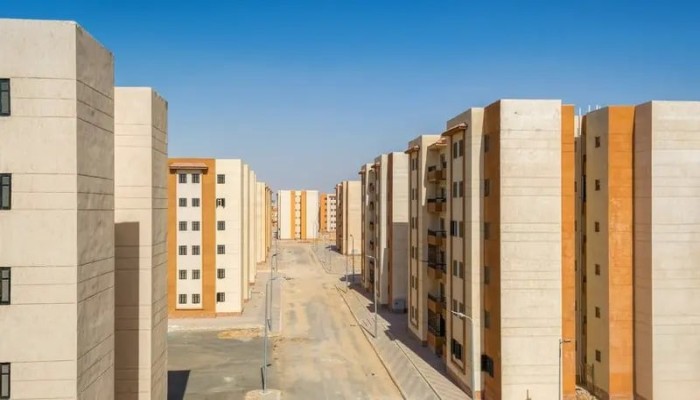
وفي المقابل، طرحت وزارة الإسكان في سبتمبر 2026 نحو 25 ألف وحدة سكنية بنظامي الإيجار والتمويل المرتبط بالتملك، ضمن مشروع سكن لكل المصريين 9، في محاولة لامتصاص الغضب الشعبي المتصاعد جراء الغلاء الفاحش.
وتوزع هذا الطرح الحكومي ليشمل 15 ألف وحدة بنظام الإيجار العادي عبر صندوق الإسكان الاجتماعي، إلى جانب 10 آلاف وحدة بنظام الإيجار المنتهي بالتملك خاضعة لسيطرة هيئة المجتمعات العمرانية الجديدة ومخططاتها التوسعية.
ومن الجدير بالذكر أن الإيجار مثل ملاذاً تاريخياً لملايين الأسر، حيث عاش قرابة 6 ملايين مواطن لعقود تحت مظلة الإيجار القديم، قبل أن تدفع التشريعات المتتالية باتجاه تقويض استقرارهم السكني لصالح الملاك والمستثمرين.
واستناداً إلى المعطيات الرسمية، أظهر بحث الدخل والإنفاق لعام 2019/2020 أن نسبة الأسر المقيمة بالإيجار لم تتجاوز 15.6%، وهي نسبة تعكس التشبث الاجتماعي بعقيدة التملك وتوجس المواطنين من تقلبات العقود الإيجارية المؤقتة.
وتأسيساً على هذا المشهد، يرى الخبير الاقتصادي والباحث في التمويل ممدوح الولي أن الطروحات الحكومية الحالية تفتقر للجدية والاستدامة، مشدداً على أن تحويل المواطنين إلى مستأجرين مؤقتين يمثل التفافاً على عجز الدولة عن ضبط التضخم.
وبناءً على تلك المعطيات، فإن شروط الإيجار المعلنة ترهق ميزانيات الأسر بأعباء شهرية متصاعدة تتجاوز دخولهم الهزيلة، دون أن تقدم لهم في نهاية المطاف ضمانة حقيقية لتحول تلك الوحدات إلى ملكية مستقرة ودائمة.
فضلاً عن ذلك، تأتي هذه التحركات تنفيذاً لأجندة قائد الانقلاب العسكري عبدالفتاح السيسي الرامية لتسليع الخدمات الأساسية، حيث يجري استبدال التزامات الدولة الدستورية في توفير السكن بأدوات جباية استثمارية تزيد فقر الطبقات الكادحة.
نزيف السيولة ومأزق شركات التطوير
وعلى صعيد موازٍ، يواجه المطورون العقاريون مأزقاً تمويلياً خانقاً يهدد بتعطيل مئات المشروعات، بعد استنزاف نموذج البيع على الخريطة وفقدان القدرة على تحصيل السيولة الكافية لمواجهة التكاليف الإنشائية المتفجرة باستمرار.
ومن ثم، تجد الشركات نفسها عاجزة تماماً عن التحول نحو مشروعات التأجير، نظراً لحاجتها الماسة إلى تدفقات مالية فورية لسداد التزامات الأراضي وأقساط المواد الخام، وهو ما تعجز عوائد الإيجار التدريجية عن تغطيته.
ويشير الخبير في التخطيط الإنمائي عبد الخالق فاروق إلى أن النموذج الاقتصادي المتبع قاد السوق نحو انسداد هيكلي كارثي، موضحاً أن التوسع في البناء الفاخر دون تمويل طويل الأجل يهدد بسلسلة إفلاسات محققة.
ومما يزيد المشهد تعقيداً، افتقار السوق المحلية لأدوات التمويل العقاري الميسرة والمنخفضة الفائدة، ما يضع كلاً من المشتري والمطور تحت مقصلة أسعار الفائدة المصرفية المرتفعة التي تلتهم أي أفق لتحقيق عائد استثماري مجدٍ.
وتأكيداً لهذا المأزق، باتت الشركات رهينة دوامة شرسة من إعادة جدولة الديون وتأخير مواعيد التسليم، الأمر الذي ينزع الثقة نهائياً عن وعود الاستثمار العقاري الآمن ويهدد بانهيار منظومة التعاقدات الآجلة برمتها.
وفي ضوء هذه الوقائع، يظل التحول المزعوم نحو الإيجار مجرد مناورة تجميلية لأزمة بنيوية عميقة تعصف بالبلاد، في ظل إصرار السلطة على سياسات عقارية تستنزف مقدرات المجتمع وتضحي بأمنه السكني لصالح حسابات الأرباح.