
تكشف أرقام سوق العمل عن مفارقة قاسية: عدد المشتغلين يتزايد، لكن مظلة التأمين تنكمش، وكأن العمل في مصر صار طريقًا مفتوحًا للإنتاج والجباية، ومغلقًا أمام الأمان والحق في معاش كريم.
تضع هذه الفجوة ملايين الأسر أمام مستقبل هش، إذ لا تكفي زيادة فرص العمل وحدها ما دامت الأغلبية تُترك بلا تأمين أو حماية حقيقية، ثم تُدفع إلى الشيخوخة بمعاشات لا تصمد أمام أبسط تكاليف الحياة.
اتساع العمالة وانهيار المظلة التأمينية
ارتفع عدد المشتغلين من نحو 22.9 مليون شخص سنة 2017 إلى 26 مليونًا سنة 2024، لكن عدد المؤمن عليهم خارج الحكومة هبط من 11.9 مليونًا إلى 9.6 ملايين فقط خلال الفترة نفسها.
تكشف هذه الأرقام خللًا لا يمكن تجميله بشعارات التشغيل، لأن زيادة العاملين لم تتحول إلى زيادة في الحقوق، بل صاحَبَها تراجع واضح في الحماية الاجتماعية وارتفاع عدد من يعملون بلا ضمان.
انخفاض المؤمن عليهم بنحو 19.3% لا يبدو مجرد تفصيل إداري، بل إنذار بأن سوق العمل يتوسع على قاعدة هشة، حيث يتحمل العامل وحده مخاطر المرض والإصابة والبطالة والعجز والشيخوخة.
ويؤكد الخبير الاقتصادي والباحث العمالي إلهامي الميرغني، مُعد الدراسة والناقد لسياسات الحكومة، أن المشكلة لا تتعلق بعدد الوظائف المعلنة، بل بنوعية هذه الوظائف ومدى التزامها بحقوق العاملين.
تحويل العمل إلى رقم في بيانات التشغيل دون إلزام أصحاب الأعمال بالتأمين يخلق اقتصادًا واسعًا خارج الحماية، بينما تستفيد جهات متعددة من جهد العمال من دون تحمل تكلفة حقوقهم الأساسية.
تدفع الدولة باتجاه مشروعات واستثمارات تتحدث عن فرص عمل كثيرة، لكنها لا تعلن بالوضوح نفسه عدد الوظائف المؤمن عليها، ولا حجم العقوبات التي فُرضت على المنشآت المتهربة من تسجيل عمالها.
المعيار الحقيقي للنجاح ليس أن يجد المواطن أي عمل مؤقت أو هش، بل أن يحصل على عقد عادل وتأمين ومعاش يحفظ كرامته، وهي شروط تبدو غائبة عن جانب كبير من واقع العمالة.
كل عامل غير مؤمن عليه هو أسرة مهددة بالسقوط عند أول أزمة صحية أو حادث عمل، وهو أيضًا مستقبل معاش جديد يُضاف إلى طوابير الفقر بدل أن يكون جزءًا من شبكة أمان مستقرة.
غياب الحماية لا يضرب العامل وحده، بل يضعف صندوق التأمينات نفسه، لأن اتساع دائرة غير المشتركين يقلص الموارد المستقبلية ويجعل الأجيال القادمة تدفع ثمن سياسات قصيرة النظر.
العمالة غير المنتظمة خارج الحسابات
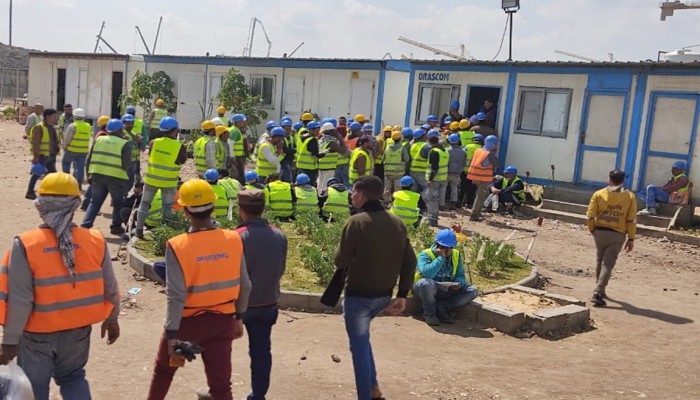
تتسع الكارثة بصورة أشد بين العمالة غير المنتظمة، إذ يوجد أكثر من 7.5 ملايين مشتغل في القطاع غير المنظم، لا يمثل المؤمن عليهم منهم سوى 5.8% فقط من الإجمالي.
بمعنى أوضح، يعيش 94.2% من هؤلاء العمال خارج التأمين، رغم أنهم يعملون في البناء والنقل والخدمات والحرف والمهن اليومية التي لا يتوقف عليها الاقتصاد لحظة واحدة.
لا يحصل هؤلاء على امتيازات خاصة ولا مداخيل مرتفعة، لكنهم يُتركون بلا تأمين صحي كافٍ، ولا حماية من إصابات العمل، ولا معاش مضمون عندما تنطفئ قدرتهم على الكسب.
ويقول إلهامي الميرغني إن اتساع هذا القطاع يكشف فشلًا في دمج العمال داخل منظومة الحقوق، مؤكدًا أن سياسات الحكومة لا تزال تتعامل مع العامل غير المنتظم كرقم عابر لا كصاحب حق.
التأمين على العمالة غير المنتظمة لا يحتاج إلى خطابات احتفالية، بل إلى تسجيل مبسط، ومساهمات عادلة، ورقابة فعلية على المقاولين وأصحاب الأعمال الذين يحققون أرباحًا من عرق بلا حماية.
نحو 90% من العاملين في القطاع الخاص غير المنظم خارج المنشآت محرومون من التأمينات، وهي نسبة تفضح حجم الفجوة بين النصوص التي تتحدث عن الحماية وبين واقع التشغيل الفعلي.
يتحمل العامل تكلفة الغلاء والمرض والمواصلات، ثم يُطلب منه أن يدبر مستقبله وحده في سوق لا يضمن أجرًا ثابتًا ولا يومًا آمنًا، بينما تتراجع رقابة الدولة لصالح الفوضى.
لا يجوز التعامل مع هؤلاء بوصفهم عمالة هامشية، لأنهم جزء رئيسي من دورة الإنتاج والخدمات، وإقصاؤهم من التأمينات يعني تحويل ملايين المواطنين إلى فقراء مؤجلين بلا سند.
النتيجة أن الدولة تخسر الاشتراكات المستحقة، والعامل يخسر حقه، وصاحب العمل يواصل التهرب، لتصبح الحماية الاجتماعية مجرد عنوان واسع لا يصل إلى من يحتاجونها فعلًا.
معاشات تتآكل تحت وطأة الغلاء
لا تنتهي الأزمة عند العامل الحالي، بل تمتد إلى المتقاعد الذي دفع اشتراكاته طوال سنوات، ثم يكتشف أن معاشه يتراجع كل يوم أمام الأسعار وفواتير العلاج والغذاء والمرافق.
بلغ الحد الأدنى للأجور سنة 2014 نحو 1200 جنيه، بينما لم يتجاوز الحد الأدنى للمعاش 300 جنيه، أي ربع الأجر تقريبًا، في فجوة مبكرة كانت تنذر بما هو أسوأ.
سنة 2020، وصل الحد الأدنى للأجور إلى 2000 جنيه، فيما بلغ الحد الأدنى للمعاش 910 جنيهات، ثم اتسعت الهوة مجددًا حتى صارت المعاشات أبعد عن احتياجات المتقاعدين.
وفي سنة 2026، بلغ الحد الأدنى للأجور 8000 جنيه، مقابل 1755 جنيهًا للمعاش، أي ما يقارب 22% فقط من الحد الأدنى للأجر، رغم أن الجميع يواجهون الأسعار نفسها.
ويرى إلهامي الميرغني أن المعاش ليس منحة تُصرف عند الرضا، بل حق مالي لعامل سدد اشتراكاته، ويعارض استمرار سياسات تترك المتقاعد يتلقى دخلًا لا يكفي أساسيات المعيشة.
لا يدفع صاحب المعاش نصف فاتورة الكهرباء، ولا يشتري غذاءً بنصف السعر، ولا يحصل على علاج مخفض لمجرد أنه خرج من سوق العمل، فلماذا يُفرض عليه معاش لا يواكب الواقع؟
اتساع الفجوة بين الأجر والمعاش يعكس ترتيبًا جائرًا للأولويات، إذ تُرحّل كلفة التضخم وارتفاع الخدمات إلى كبار السن، بينما تُترك أموال التأمينات بحاجة دائمة إلى شفافية ورقابة.
تقترح الدراسة رفع العائد على أموال المعاشات إلى 12%، باعتبار أن العائد الحالي أقل بكثير من مستويات الفائدة السائدة، بما يتيح موارد إضافية من دون تحميل الخزانة العامة أعباء جديدة.
كما تتطلب المعالجة ربط الحد الأدنى للمعاش بأي زيادة مستقبلية في الحد الأدنى للأجور، حتى لا يبقى المتقاعد كل سنة في انتظار قرار متأخر لا يعوض ما سلبه الغلاء.
وفي النهاية فإنه لا يمكن بناء استقرار اجتماعي بينما ملايين العاملين خارج التأمين، وملايين المتقاعدين تحت خط الكفاية؛ فالحماية ليست بندًا تجميليًا، بل اختبار مباشر لعدالة الدولة تجاه من يعملون ومن أفنوا أعمارهم.