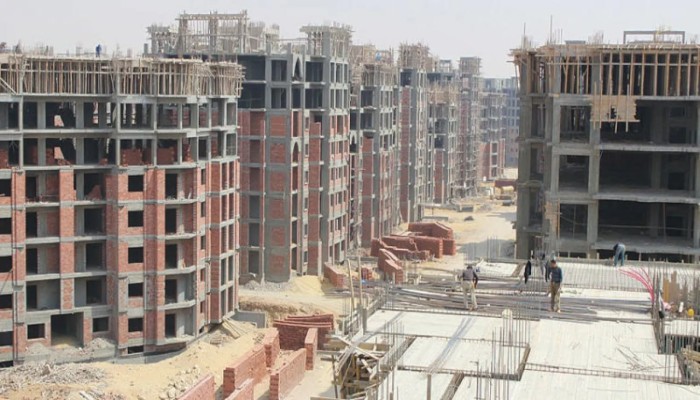
تعيد خطوة تحويل سيتي سكيب مصر 2026 إلى منتدى محدود الجدل حول سوق عقارية دفعت أسعارها بقوة، بينما تزايدت شكاوى التسليم واتسعت فجوة القدرة الشرائية وبدأت مؤشرات التباطؤ تضغط على ثقة المشترين.
وتضع عودة المعرض بصورته الرئيسية في 2027 القطاع أمام سؤال مباشر عن صلابة نموذج اعتمد سنوات على البيع المبكر والتقسيط الطويل، بينما تتراجع قدرة شرائح واسعة على ملاحقة الأسعار المتصاعدة بوتيرة تفوق نمو الدخول.
تأجيل المعرض يفضح مأزق السوق
وفي هذا السياق، جاء تحويل نسخة 2026 إلى منتدى يعقد يوم 16 نوفمبر في القاهرة، مع تأجيل المعرض الرئيسي إلى الفترة من 29 سبتمبر حتى 2 أكتوبر 2027 بعد مشاورات مع أطراف القطاع.
ومن جانبه، يرى الدكتور رضا لاشين، المثمن العقاري والخبير الاقتصادي، أن اضطراب التسليم ودخول شركات غير معروفة تجمع مقدمات كبيرة من العملاء أضعفا صورة السوق وأساهما في امتداد حالة الركود واهتزاز الثقة.
كما يلفت لاشين إلى أن بعض الشركات اضطرت إلى مد فترات التقسيط حتى 13 عامًا، وهي مدة تعكس حجم الفجوة بين الأسعار الحالية وقدرة المشترين على تحمل الأقساط دون استنزاف طويل لدخولهم.
وفي المقابل، لا تتوقف الأزمة عند طول التقسيط، إذ تحولت إعادة البيع لدى بعض العملاء إلى محاولة خروج من التزامات ثقيلة، بعدما أصبح التسليم المتأخر وارتفاع التكلفة وتغير الظروف المالية عناصر تضغط على قرارات الاحتفاظ.
وفوق ذلك، يشير لاشين إلى ظهور منصات لإعادة بيع الوحدات المتعثرة، مع عرض آلاف الوحدات بقيم ضخمة، وهو تطور يعكس انتقال المشكلة من صعوبة الشراء إلى صعوبة الاستمرار في الالتزام.
ومع ذلك، يستبعد لاشين دخول مصر في فقاعة عقارية شاملة، مستندًا إلى حجم الطلب السنوي على السكن والثروة العقارية الكبيرة، لكنه يقر بأن الركود ضغط على معدلات النمو وأبطأ حركة السوق.
ومن ناحية أخرى، لا يلغي نفي الفقاعة حقيقة أن السوق باتت أكثر اعتمادًا على أدوات تسويقية دفاعية، من خفض المقدمات إلى إطالة آجال السداد، بدل معالجة الفجوة بين السعر والدخل.
وبالتالي، يصبح تحويل معرض بحجم سيتي سكيب إلى منتدى محدود حدثًا يصعب فصله عن المناخ العام، حتى لو أكدت الجهة المنظمة أن القرار جاء بعد مشاورات واستجابة لأولويات السوق الحالية.
وفي الوقت نفسه، تعكس عودة المعرض بعد عام كامل أن القطاع يحتاج إلى مساحة لإعادة ترتيب حساباته، بينما يراقب المشترون قدرة الشركات على الوفاء بالتسليم قبل الانجذاب إلى موجة جديدة من الطروحات.
غياب الرقابة يحمّل العملاء الثمن
وفي ملف آخر، يضع محمد الكحكي، المتخصص في التمويل العقاري والمسؤول عن الاتحاد المصري للتمويل العقاري، فجوة تنظيمية واضحة في الواجهة، مطالبًا بجهة رقابية مستقلة تنظم العلاقة بين المطورين والعملاء وتحمي الحقوق المتبادلة.
وبحسب طرح الكحكي، فإن بعض العقود تمنح المطور حماية أوسع من العميل، ما يجعل المشترين أضعف عند تأخر التنفيذ أو تغير التكلفة، ويحول النزاع من علاقة تجارية متوازنة إلى مواجهة غير متكافئة.
ولهذا يدفع الكحكي نحو عقد موحد أو بنود أساسية ملزمة لا يجوز تجاوزها، بما يقلل مساحة الشروط المنفردة ويمنح العملاء قواعد أوضح عند التسليم والتعويض والتأخير وتعديل الالتزامات.
وفي المقابل، تبرز هذه المطالب حجم التأخر في بناء إطار رقابي يواكب توسع سوق تعتمد على مليارات الجنيهات من مقدمات المشترين، بينما تبقى الحماية التعاقدية متفاوتة من شركة إلى أخرى.
كما أن ترك العميل لمواجهة شركة تملك خبرة قانونية ومالية أكبر يخلق اختلالًا مستمرًا، خصوصًا عندما تتعطل المشروعات أو تتغير المواصفات أو تمتد المواعيد دون آلية سريعة وفعالة للحسم.
ومن ثم، لا تبدو المشكلة مجرد خلافات فردية، بل نتيجة نموذج يسمح ببيع وحدات قبل تنفيذها الكامل، ثم يستخدم تدفقات الحجز والأقساط في تمويل الإنشاء والتوسع والتزامات مشروعات أخرى.
وعلاوة على ذلك، فإن أي تباطؤ في المبيعات الجديدة قد يضغط على الشركات التي تعتمد على التدفقات المستمرة، فتتحول أزمة السيولة داخل الشركة إلى تأخير يتحمل العميل كلفته ووقته ومخاطر مدخراته.
وفي السياق نفسه، تصبح المطالبة بجهة مستقلة أكثر إلحاحًا مع اتساع السوق، لأن التنظيم اللاحق للنزاعات أقل كفاءة من قواعد واضحة تسبق البيع وتحدد استخدام الأموال ومواعيد التنفيذ وضمانات التسليم.
وبذلك، فإن الحديث عن حماية المطور والعميل معًا لا يحتاج إلى شعارات جديدة، بل إلى رقابة تفرض الإفصاح والملاءة والالتزام، وتمنع تحويل أموال المشترين إلى وقود لتوسعات تفوق القدرة الحقيقية.
تخمة المعروض تضيق على المشترين
وعلى الجانب الآخر، يقدم الخبير الاقتصادي هاني توفيق قراءة أكثر تشددًا، معتبرًا أن توجيه نسبة كبيرة من الناتج المحلي إلى العقارات مقارنة بالمتوسط العالمي يخلق فائضًا يصعب امتصاصه بالطلب الحقيقي.
ووفق تقدير توفيق، فإن توجيه نحو 20% من الناتج المحلي إلى العقارات مقابل متوسط عالمي يقارب 10% يقود إلى تكدس المعروض، خصوصًا عندما لا تتوافر قوة شرائية كافية لاستيعاب الوحدات المطروحة.
كما يرى توفيق أن الحديث عن احتمال الفقاعة ليس مسألة حدس، بل نتيجة لاختلال العلاقة بين حجم الاستثمارات والطلب القادر على الشراء، وهو طرح يصطدم مباشرة بتأكيدات مطورين عن قوة المبيعات.
وفي المقابل، تبقى المبيعات المعلنة وحدها مؤشرًا غير كافٍ إذا كانت تعتمد على مقدمات منخفضة وأقساط تمتد لسنوات طويلة، لأن الاختبار الأصعب يبدأ عند استمرار السداد أو محاولة إعادة البيع.
ومن ناحية أخرى، دفعت موجات التضخم خلال السنوات الماضية كثيرين إلى شراء العقار باعتباره مخزنًا للقيمة، ما خلق طلبًا استثماريًا قد يرفع المبيعات دون أن يعني وجود احتياج سكني فعلي مماثل.
وبالتالي، تظهر هشاشة هذا النوع من الطلب عندما تتراجع القدرة على دفع الأقساط أو يحتاج المستثمر إلى السيولة، فيتحول من مشترٍ ينتظر ارتفاع السعر إلى بائع يبحث عن مخرج سريع.
وفي الوقت ذاته، تواجه الشركات معادلة قاسية بين تكلفة البناء المرتفعة وقدرة العملاء المحدودة، فخفض الأسعار يضغط على الهوامش، بينما تثبيتها يقلص قاعدة المشترين، وإطالة السداد تؤجل المشكلة ولا تنهيها.
كما أن استمرار التوسع في مشروعات جديدة بينما تتراكم وحدات تبحث عن مشترين قد يفاقم التخمة، ويجعل السوق أكثر اعتمادًا على حملات البيع والتقسيط بدل الطلب الناتج عن دخول حقيقية مستقرة.
ومن جهة أخرى، لا يعني ذلك أن انهيارًا شاملًا أصبح حتميًا، فالسوق المصرية ضخمة والطلب السكني قائم، لكن الخلاف بين لاشين وتوفيق يوضح أن تقدير المخاطر لم يعد مسألة هامشية.
وفي المحصلة، يضع تأجيل سيتي سكيب وظهور دعوات الرقابة واتساع الحديث عن التخارج والتكدس قطاع العقارات أمام اختبار أصعب من إطلاق المشروعات، وهو إثبات القدرة على التسليم والحفاظ على أموال العملاء.
وفي النهاية، لن تُحسم الأزمة بطمأنة المشترين أو تضخيم المخاوف، بل ببيانات واضحة عن الوحدات المباعة والمسلمة والمتعثرة، وقواعد رقابية قابلة للتنفيذ، وسياسة استثمار تعيد التوازن بين العقارات والقطاعات المنتجة.