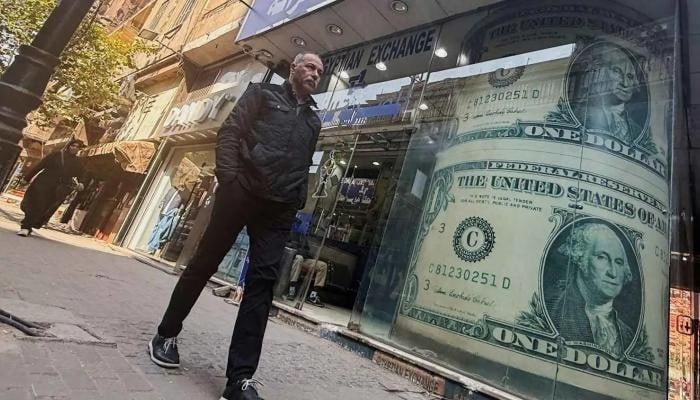
واصل الدولار ارتفاعه أمام الجنيه لليوم الثاني على التوالي، متجاوزًا حاجز 52 جنيهًا، رغم عودة تدفقات الأموال الساخنة إلى أدوات الدين المصرية، في مشهد يضع جدوى التعويل على هذه التدفقات موضع مساءلة.
وأعادت حركة الصرف طرح السؤال عن قدرة السياسات الحكومية على توفير استقرار نقدي مستدام، بينما يظل المواطن معرضًا لتبعات ضعف العملة، ولا تتحول مشتريات المستثمرين الأجانب تلقائيًا إلى انخفاض للدولار أو تحسن للأسعار.
ارتفاع الدولار يفضح هشاشة الرهان
ففي التعاملات الواردة، بلغ أعلى سعر للدولار 52.10 جنيه للشراء و52.20 جنيه للبيع، لدى بنوك التجاري الدولي وبيت التمويل الكويتي والإسكندرية والمصرف المتحد وقطر الوطني وإتش إس بي سي وأبوظبي الإسلامي ونكست وسايب.
وفي المقابل، سجلت بنوك أبوظبي الأول والبركة والعقاري المصري وأبوظبي التجاري أقل الأسعار، عند 52 جنيهًا للشراء و52.10 جنيه للبيع، بما أبقى نطاق التداول المصرفي قريبًا من المستويات المرتفعة مجددًا.
أما بنوك الأهلي المصري ومصر وفيصل الإسلامي والتنمية الصناعية، فسجلت 52.08 جنيه للشراء و52.18 جنيه للبيع، بينما بلغ السعر لدى البنك المركزي 52.01 جنيه للشراء و52.15 جنيه للبيع، وفق الأرقام الواردة.
ومع ذلك، لا تكفي المقارنة بين تدفقات يوم واحد وتحرك الدولار لإثبات علاقة سببية قاطعة؛ فسعر الصرف يتأثر أيضًا بطلب المستوردين، وسداد الالتزامات الخارجية، وتوقيت تنفيذ المعاملات داخل الجهاز المصرفي.
لكن استمرار الصعود رغم التدفقات يضعف الرواية التي تختزل قوة الاقتصاد في إقبال المستثمرين على الدين، لأن شراء الأوراق الحكومية لا يعني بالضرورة زيادة الإنتاج أو نمو الصادرات أو انحسار الاحتياجات الدولارية.
وبالتالي، تصبح المشكلة في تقديم التمويل المؤقت باعتباره علاجًا دائمًا، بينما يتطلب استقرار الجنيه موارد متكررة من النشاط الاقتصادي، وقدرة أكبر على تغطية الواردات والالتزامات دون الارتهان المستمر لتجديد الديون.
وفوق ذلك، تتحمل السياسة الاقتصادية مسؤولية بناء هذه القدرة، فلا يجوز اختزال تراجع العملة في تقلبات الأسواق وحدها، مع تجاهل أثر أولويات الإنفاق والاقتراض ومناخ الاستثمار على متانة الموارد الدولارية.
الأموال الساخنة لا تصنع استقرارًا
وفي سوق الدين، سجلت تعاملات العرب والأجانب صافي شراء بقيمة 93 مليون دولار خلال الاثنين 28 سبتمبر، وفق بيانات البورصة المصرية، بما يؤكد عودة الطلب على الأدوات الحكومية في تلك الجلسة.
غير أن الصورة الأوسع تتضمن صافي بيع بلغ 513 مليون دولار خلال الأسبوع قبل الماضي، وهو ما يوضح قابلية اتجاه الاستثمارات للتبدل، دون أن تصلح مقارنة الفترتين المختلفتين لحساب صافي تدفقات شامل.
ومن هنا، تأتي خطورة الأموال الساخنة بوصفها استثمارات تتحرك بحثًا عن العائد، ويمكن لأصحابها تغيير وجهتهم عندما ترتفع المخاطر أو تتراجع جاذبية السوق المصرية مقارنة بالبدائل المتاحة عالميًا أمام المستثمرين.
فعندما يبيع المستثمر الأجنبي أدوات الدين المقومة بالجنيه ويحول حصيلتها إلى الدولار للخروج، قد يرتفع الطلب على النقد الأجنبي، وتتحدد شدة الأثر بوفرة المعروض والسيولة وحجم التحويلات في التوقيت نفسه.
وفي الاتجاه الآخر، تستطيع التدفقات الداخلة دعم السيولة وتخفيف الضغوط مؤقتًا، لكنها لا تمنح الاقتصاد حصانة دائمة، خصوصًا إذا صاحبها توسع في الالتزامات التي تحتاج لاحقًا إلى موارد لتغطية فوائدها وأصولها.
ولهذا، فإن الاحتفاء بحجم المشتريات وحده يتجاهل أسئلة أساسية عن تكلفة جذب المستثمرين، وآجال استثماراتهم، وقدرة المالية العامة على تحمل خدمة الدين، ومقدار ما تضيفه هذه التدفقات إلى الاستقرار الفعلي.
كما أن مشتريات الأجانب في السوق الثانوية ليست مرادفًا لزيادة مماثلة وفورية في الاحتياطي النقدي؛ فهي معاملات في أوراق قائمة، وقد تنفذ باستخدام أرصدة موجودة أصلًا داخل النظام المالي المصري.
وبدلًا من الاكتفاء بإعلان أرقام الدخول، تقتضي المساءلة نشر صورة متكاملة عن حركة الخروج والاستحقاقات وتكلفة التمويل، حتى يمكن تقييم الوضع دون تحويل كل موجة شراء عابرة إلى شهادة نجاح حكومية.
وفي هذا السياق، لا يقاس نجاح إدارة النقد الأجنبي باستدعاء مشترين للديون فقط، وإنما بتقليل الحاجة إليهم، وبناء موارد تتحمل اضطراب الأسواق وتبدل شهية المستثمرين دون تعريض المواطنين للصدمات.
توقعات الصرف وفاتورة يدفعها المواطن
وعلى صعيد التوقعات، تضمنت تقديرات منشورة في أبريل 2026 ومنسوبة إلى ستاندرد آند بورز مستوى 55 جنيهًا للدولار للعام المالي المنتهي في يونيو 2026، و60 جنيهًا للعام المنتهي في يونيو 2027.
كذلك، امتدت تلك التقديرات إلى 63 جنيهًا في يونيو 2028 و66 جنيهًا في يونيو 2029، لكنها تظل توقعات سابقة قابلة للمراجعة، وليست أسعارًا مؤكدة أو قرارات ملزمة لمسار السوق مستقبلًا.
ولذلك، فإن إعادة تداول هذه الأرقام تستلزم توضيح تاريخها، وعدم تقديم مستوى 55 جنيهًا بوصفه توقعًا جديدًا لنهاية العام المالي الحالي، لأن ذلك يخلط بين توقيت التقرير والفترة التي تناولها.
وبحسب تقييم الوكالة، تواصل السلطات الالتزام بسعر صرف تحكمه آليات السوق ضمن البرنامج المدعوم من صندوق النقد الدولي، غير أن مرونة العملة لا تعفي الحكومة من مسؤولية معالجة اختلالات الإنتاج والتمويل.
وفي حياة المواطنين، قد ينتقل ضعف الجنيه إلى تكلفة السلع المستوردة ومدخلات الإنتاج، لكن سرعة انتقال الأثر وحجمه يختلفان تبعًا للمخزون والمنافسة والتكاليف، ولا يمثلان زيادة آلية متساوية في جميع الأسعار.
بالتوازي، تواجه الشركات صعوبة أكبر في التسعير والتخطيط عندما تتقلب تكلفة النقد الأجنبي، بينما تصبح حماية الأجور والقوة الشرائية ضرورة، بدل ترك الأسر تتحمل وحدها نتائج سياسة تستند إلى التمويل المتقلب.
وأخيرًا، يبقى الاختبار الحقيقي للحكومة في توسيع الإنتاج والصادرات وجذب استثمارات طويلة الأجل، مع ضبط الاقتراض وتوضيح التزامات الدولة؛ فالجنيه يحتاج أساسًا اقتصاديًا متينًا، والمواطن يحتاج دخلًا يصمد أمام الغلاء.