
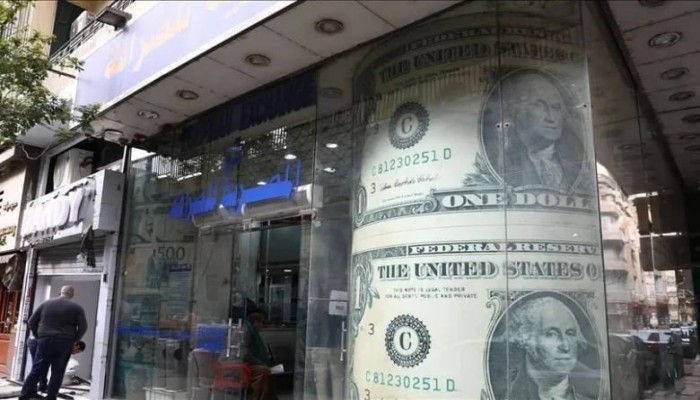
يتجه سعر صرف الدولار الأميركي في مصر صوب مستويات قياسية غير مسبوقة، مقترباً بسرعة من حاجز ثلاثة وخمسين جنيهاً، مدفوعاً بتوترات جيوسياسية متصاعدة تعصف باستقرار أسواق المال في الشرق الأوسط بصورة بالغة التعقيد.
وتتسارع وتيرة التدهور المالي للعملة المحلية بالتزامن مع هروب رؤوس الأموال، الأمر الذي يضع السياسات المصرفية أمام اختبار وجودي عسير، في ظل عجز هيكلي متفاقم يستنزف الاحتياطيات ويهدد تماسك الاقتصاد الداخلي بشكل مباشر.
أوهام التعويل على الأموال الساخنة
وعلى هذا الصعيد، سجلت تعاملات البنوك قفزات متتالية لسعر الشراء والبيع، حيث لامس الدولار مستويات تقترب من ثلاثة وخمسين جنيهاً في بنوك كبرى، وسط اتساع فجوة العملة الصعبة وصعوبة السيطرة على حركة التداول اليومية.
في موازاة ذلك، تظهر الأرقام الرسمية استمرار الرهان على التدفقات المالية قصيرة الأجل، رغم تسجيل الأجانب صافي بيع تجاوز ثمانمائة وستة وعشرين مليون دولار خلال تعاملات شهر سبتمبر الماضي في سوق أدوات الدين المحلي.
وبناءً على هذه المعطيات، ترى الدكتورة عالية المهدي، العميدة السابقة لكلية الاقتصاد والعلوم السياسية بجامعة القاهرة، أن استمرار الاعتماد على الأموال الساخنة يمثل خطيئة مالية كبرى تعيد إنتاج الهشاشة الاقتصادية وتصنع استقراراً وهمياً.
من هذا المنطلق، توضح المهدي أن هذه التدفقات تهرب فور اندلاع أي توتر إقليمي، تاركة السوق المحلية في مواجهة نزيف حاد، بدلاً من توجيه الموارد نحو بناء قاعدة إنتاجية حقيقية تحقق الاستدامة المنشودة.
في غضون ذلك، يظل التذبذب سمة بارزة لسوق الصرف، إذ يعجز التدفق المؤقت عن سد الفجوة التمويلية المتسعة، مما يدفع العملة إلى التراجع المستمر أمام العملات الأجنبية في مختلف القنوات المصرفية العاملة.
غير أن هذا التوجه المصرفي يكرس تبعية الجنيه لشهية المستثمرين الدوليين الباحثين عن الفائدة المرتفعة، بدلاً من حمايته بسياسات تصديرية صارمة تحد من تداعيات الأزمات الجيوسياسية الملتهبة على الحدود.
نتيجة لذلك، تجد الأسواق نفسها تدور في حلقة مفرغة من استنزاف العملة الصعبة، حيث تتحول أرباح الفائدة السريعة إلى عبء إضافي يضغط على ميزان المدفوعات ويسرع من تآكل القوة الشرائية.
علاوة على ذلك، تثبت الأرقام المتداولة عجز التدفقات الخليجية والأجنبية في سندات الخزانة عن تحصين العملة، طالما ظلت بنية الاقتصاد عاجزة عن توليد تدفقات دولارية ذاتية ومستقرة تلبي الاحتياجات الأساسية للبلاد.
فخ التحرير المستمر لسعر الصرف
في السياق ذاته، واصلت البنوك تسعير الدولار بمستويات تفوق اثنين وخمسين جنيهاً وسبعين قرشاً، تنفيذاً لالتزامات سعر الصرف المرن، مما جعل الجنيه في مهب تقلبات لا ترحم المستهلكين ولا قطاعات الأعمال.
بالتوازي مع هذه التطورات، يرى الدكتور جودة عبد الخالق، أستاذ الاقتصاد بجامعة القاهرة ووزير التضامن الأسبق، أن الانصياع الأعمى لروشتة تعويم العملة دون توافر مظلة تصنيعية محلية يقود مباشرة إلى تدمير القوة الشرائية.
من جهة أخرى، يشدد عبد الخالق على أن ترك العملة لآليات العرض والطلب المشوهة يفاقم التضخم المستورد ويزيد كلفة الإنتاج، مما يحول التعويم إلى أداة لامتصاص دماء الطبقات المتوسطة والفقيرة.
رغم ذلك، تتمسك الدوائر الرسمية بشروط المؤسسات التمويلية الدولية الصارمة، متجاهلة التداعيات الاجتماعية والانكماش الحاد الذي يصيب الأسواق جراء خفض قيمة الجنيه المتكرر منذ مارس من عام ألفين وأربعة وعشرين.
إلى جانب ذلك، تتسع الفجوة السعرية بين البنوك الاستثمارية والتجارية، ما يشير إلى ارتباك حقيقي في إدارة سوق الصرف وعجز واضح عن تحقيق استقرار دائم يحمي العملة من الهزات المفاجئة.
في المقابل، يدفع القطاع الصناعي فاتورة باهظة لتذبذب الأسعار، حيث يعجز المصنعون عن تسعير منتجاتهم أو استيراد المواد الخام اللازمة للتشغيل، مما يؤدي إلى ركود اقتصادي واسع النطاق في البلاد.
تأسيساً على هذا المشهد، يغدو رهان الإدارة المصرفية على استعادة التنافسية الخارجية وهماً تبدده الأرقام، إذ لم تسجل الصادرات القفزة الموعودة التي تعوض الخسائر الفادحة التي منيت بها العملة الوطنية.
ارتباطاً بتلك الضغوط، يتحول التعويم المستمر إلى دوامة استنزاف لا تنتهي، حيث تتآكل موارد الدولة الشحيحة في محاولات بائسة لتهدئة المضاربات، بينما تواصل العملة رحلة الهبوط الحر دون كوابح حمائية فعالة.
تراكم الديون يعصف بالاستقرار المالي
فضلاً عن ذلك، ترسم توقعات وكالة ستاندرد آند بورز الدولية مساراً قاتماً لمستقبل الجنيه، متوقعة وصول الدولار إلى خمسة وخمسين جنيهاً قريباً، ثم قفزه إلى ستين جنيهاً في العام المالي المقبل.
على النقيض من الرواية الرسمية، يؤكد الدكتور مدحت نافع، أستاذ التمويل والاستثمار بجامعة القاهرة، أن أرقام الوكالات الدولية ليست مجرد تكهنات عابرة، بل نتيجة حتمية لتراكم أعباء خدمة الديون الخارجية وتفاقم فوائدها.
استناداً إلى الواقع الميداني، يوضح نافع أن تدوير القروض لسداد التزامات سابقة يستهلك الحصيلة الدولارية للبلاد، مانعاً أي فرصة حقيقية لبناء مخزون دولاري صلب يحمي العملة من الانزلاق نحو ستة وستين جنيهاً.
تبعاً لهذه المؤشرات، يمتد الأفق الزمني للأزمة بحسب التقديرات إلى شهر يونيو من عام ألفين وثمانية وعشرين وصولاً إلى يونيو ألفين وتسعة وعشرين، مما يكرس حالة عدم اليقين لدى المستثمرين والمواطنين على حد سواء.
في ضوء هذه الانهيارات، تلتهم فوائد الديون النصيب الأكبر من الموازنة العامة، مما يقلص الإنفاق الاستثماري الحكومي ويشل قدرة الدولة على تحفيز النمو الداخلي أو توفير حماية اجتماعية ملائمة للطبقات المطحونة.
بالمثل، تجد البنوك التجارية نفسها محاصرة بين متطلبات السيولة وتزايد مخاطر الائتمان، حيث يؤدي ارتفاع سعر الدولار إلى زيادة أعباء الشركات المقترضة بالعملة الأجنبية، مهدداً بتعثر قطاعات واسعة عن السداد.
مع استمرار هذا المسار، تصبح الوعود بتعافي النشاط الاقتصادي حبراً على ورق، في ظل هروب مستمر للأموال واستنزاف الموارد في قنوات ريعية لا تولد قيمة مضافة تدعم العملة في مواجهة العواصف.
إزاء هذه التحديات الوجودية، يظل الجنيه المصري رهينة لقرارات الاقتراض وإملاءات المؤسسات الدولية، بينما تتلاشى قدرة الاقتصاد على الصمود أمام أي تصعيد عسكري محتمل يطال ممرات التجارة وأسواق الطاقة المجاورة.
ختاماً لهذا المشهد المتأزم، يقف المواطن المصري وحيداً في مواجهة غلاء طاحن، بينما تواصل العملة ترنحها الحر دون أفق إصلاحي جذري يوقف هذا الانهيار ويستعيد الاستقرار المالي للبلاد قبل فوات الأوان.