
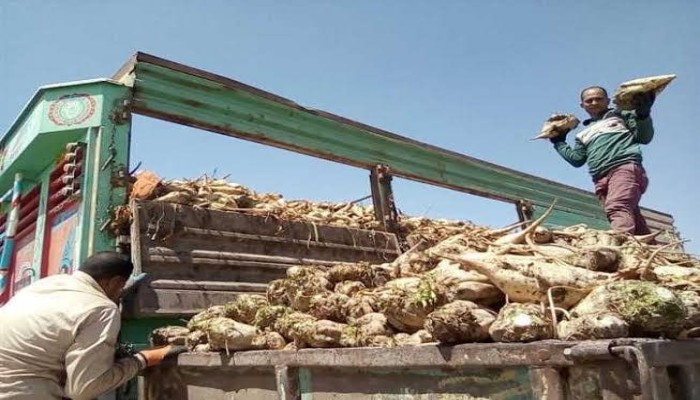
يواجه صغار مزارعي البنجر ضغوطا متزايدة مع تأخر صرف مستحقات بعضهم وتقلص فرص التعاقد أمام آخرين، بينما تتسع زراعة جهاز مستقبل مصر، لتطرح أسئلة بشأن توزيع فرص التوريد وأولويات المصانع الحكومية.
وتتصاعد مخاوف المزارعين في وقت بات فيه البنجر يوفر نحو 77% من إنتاج السكر المحلي، لكن هذا الثقل الإنتاجي لم يضمن انتظام المدفوعات، أو يحسم أزمة السيولة التي تضغط على المصانع والموردين.
تعاقدات مستقبل مصر تضيق الفرص
ففي قلب الأزمة، تبرز معلومات منقولة عن مصادر مطلعة بشأن توقف شركات سكر حكومية عن تعاقداتها السنوية المعتادة مع بعض صغار المزارعين، عقب اتفاقها مع مستقبل مصر على شراء إنتاج 100 ألف فدان.
وتعادل هذه المساحة، وفقا للحسابات المتداولة، نحو 2.4 مليون طن من البنجر، يمكن أن تنتج قرابة 400 ألف طن من السكر، وهي تقديرات يرتبط تحققها بالإنتاجية الفعلية ونسب استخلاص السكر.
ومع ارتفاع مساحة زراعة الجهاز لاحقا إلى 136 ألف فدان، اتسع السؤال بشأن نصيب صغار المنتجين من تعاقدات المصانع، ومدى قدرتهم على الاحتفاظ بفرص التسويق وسط تعاقدات كبيرة تستحوذ على جانب من الطلب.
وبالنسبة للمزارع، لا يمثل العقد مجرد اتفاق لبيع المحصول بعد الحصاد، بل يوفر أساسا لترتيب الموسم، وتوفير التقاوي، وتحديد احتياجات التمويل، وتنظيم الدورة الزراعية على ضوء جهة شراء معلومة مسبقا.
ولذلك، فإن فقدان التعاقد يضع المزارع أمام مخاطرة تبدأ قبل زراعة الأرض، إذ يصبح مطالبا بتحمل تكاليف الإنتاج دون ضمان كاف لتسويق البنجر، أو معرفة شروط استلامه وموعد الحصول على قيمته.
كما تدفع المدفوعات المتأخرة بعض المزارعين إلى التفكير في محاصيل أخرى، لأن استمرار زراعة البنجر يتطلب سيولة متجددة، بينما يؤدي احتجاز قيمة المحصول السابق إلى إضعاف القدرة على تمويل الموسم التالي.
وفي المقابل، لا تكفي زيادة مساحة الجهاز لإثبات إقصاء جميع صغار المزارعين، لكنها تجعل إعلان تفاصيل التعاقدات وتوزيعها ضرورة، خصوصا مع وجود شكاوى من توقف اتفاقات معتادة وتأخر سداد مستحقات بالفعل.
ومن هنا، تبدو مساءلة الشركات الحكومية بشأن معايير اختيار الموردين أمرا أساسيا، حتى لا تتحول قدرتها الشرائية إلى أداة تمنح الأفضلية للتعاقدات الكبرى، بينما يتحمل المنتج الأصغر مخاطر الزراعة والتسويق منفردا.
وفرة الإنتاج تصطدم بأزمة السيولة
وعلى مستوى الإنتاج، بلغت حصيلة السكر من القصب والبنجر في موسم 2025-2026 نحو 2.925 مليون طن، مقابل 2.832 مليون طن في الموسم السابق، بزيادة تقارب 92.5 ألف طن ونمو 3.3%.
وبلغ إنتاج السكر من البنجر نحو 2.249 مليون طن، مقابل 2.232 مليون طن سابقا، بينما ارتفع إنتاج السكر من القصب إلى 675.9 ألف طن، مقارنة بنحو 600.4 ألف طن.
وبذلك، استحوذ البنجر على نحو 76.9% من الإنتاج المحلي، مقابل 23.1% للقصب، لكن أغلب الزيادة الموسمية جاءت من القصب، الذي أضاف نحو 75.5 ألف طن، مقابل قرابة 17 ألف طن للبنجر.
وتوضح هذه المقارنة أن تصدر البنجر للإنتاج لا يعني أنه صاحب الزيادة الأكبر خلال الموسم، كما تمنع اختزال تحسن المعروض في توسع جهة واحدة دون بيانات تفصيلية توضح مساهمتها الفعلية.
وفي جانب الاستهلاك، تدور التقديرات حول 3.3 إلى 3.5 مليون طن سنويا، بما يشير إلى استمرار فجوة بين الإنتاج والاستهلاك، يمكن تغطيتها بالواردات أو المخزون، تبعا لظروف الموسم وحركة السوق.
لكن بقاء هذه الفجوة لم يمنع ظهور ضغوط لتصريف السكر، إذ تراجع سعر الطن تسليم أرض المصنع من نحو 27.5 ألف جنيه في منتصف يونيو إلى 22 ألف جنيه في يوليو.
ويعادل هذا التراجع نحو 20% خلال فترة قصيرة، وسط وفرة في المعروض وضعف الطلب وحاجة المصانع إلى السيولة، وهي عوامل تفسر كيف يمكن أن تتزامن فجوة الاستهلاك السنوية مع صعوبات البيع.
كذلك تضع تقديرات القطاع تكلفة إنتاج الطن قرب 28 ألف جنيه، مقابل أسعار بيع تراوحت بين 21 و22 ألفا، وإذا صحت، فإنها تعني فجوة مالية تضغط على قدرة المصانع على الوفاء بالتزاماتها.
المزارع يتحمل اختلال التمويل والتسويق
وأمام هذه الضغوط، تقدمت ثماني شركات منتجة للسكر إلى وزارة الصناعة بمطالب تشمل تمويلا بفائدة مخفضة، وتحديد سعر عادل للبيع المحلي، وتطبيق نظام للحصص، وتنظيم استيراد السكر الخام إلى السوق.
وفي الوقت نفسه، حددت الحكومة سعر توريد بنجر السكر لموسم 2025-2026 عند ألفي جنيه للطن، لكن الرقم المعلن وحده لا يحدد ربح المزارع، الذي يتأثر بالتكاليف وشروط التعاقد ومواعيد الصرف.
فمع تحمل نفقات الزراعة والنقل، يصبح تأخر السداد عبئا إضافيا، لأن المستحقات المؤجلة تمثل أموالا يحتاجها المزارع لاستكمال التزاماته، وليست فائضا يستطيع تركه لدى المصانع دون أثر على نشاطه الزراعي.
وفي سبتمبر، نُقلت تصريحات عن الجهة المسؤولة عن مجلس المحاصيل السكرية بشأن وجود مستحقات متأخرة لبعض مزارعي البنجر لدى شركات، منها القناة والشرقية، بما يؤكد أن أزمة المدفوعات تمس موردين فعليين.
وبالنظر إلى المساحات، تبلغ زراعة البنجر نحو 700 ألف فدان، تمثل مساحة مستقبل مصر البالغة 136 ألف فدان قرابة 19.4% منها، وهي حصة تجعل سياسات التعاقد مؤثرة في فرص بقية المنتجين.
غير أن المساحة المزروعة لا تعادل تلقائيا حصة مماثلة من السكر المنتج، إذ تتدخل الإنتاجية وجودة المحصول ونسب الاستخلاص والطاقة التصنيعية، إلى جانب قدرة المصانع على الاستلام والبيع وتوفير التمويل اللازم.
لذلك، فإن معالجة الأزمة تتطلب وضوحا في توزيع التعاقدات وانتظاما في سداد المستحقات، بدلا من الاكتفاء بإبراز المساحات المزروعة، بينما يبقى المزارع عاجزا عن تحصيل ثمن محصول سلّمه بالفعل للمصانع.
وفي النهاية، يصبح التوسع الزراعي موضع مساءلة حين تتقدم أرقامه وتتراجع ضمانات المنتجين، فنجاح صناعة السكر لا يُقاس بحجم الإنتاج وحده، وإنما بقدرتها على الاستمرار دون تحميل صغار المزارعين كلفة اختلال التمويل والتسويق.