
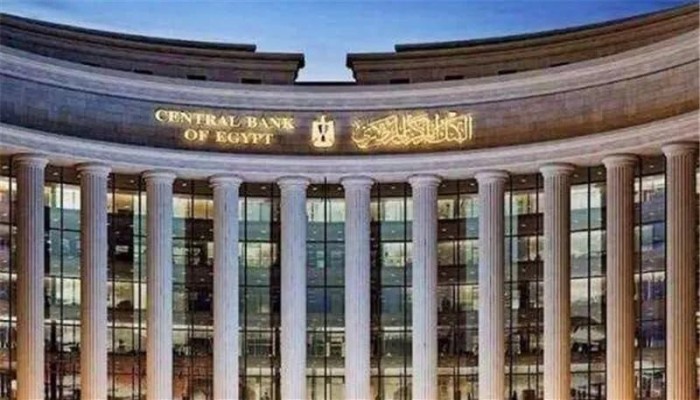
أقر البنك المركزي المصري رفع سعر الفائدة على الإيداع والإقراض لليلة واحدة وسعر العملية الرئيسية ليصل إلى 20.00% و21.00% و20.50%، خلال سابع اجتماعات 2026، مبقيًا سعر الائتمان والخصم عند 20.50% لامتصاص الصدمات التضخمية العنيفة.
وحيث إن هذا التوجه جاء معاكسًا لتوقعات 11 مؤسسة استثمارية دولية، فقد تزامن التحرك مع ترقب الأسواق لقرار الفيدرالي الأمريكي في ديسمبر، وسط تآكل القدرة الشرائية بفعل اشتعال الأسعار المحلية وتراجع العملة الوطنية لمستويات تاريخية.
نزيف ريعي وفخاخ الأموال الساخنة
إذ يرى المفكر الاقتصادي ومستشار التنمية الإدارية الدكتور شريف دلاور، أن الرفع الاستباقي للفائدة بنحو 50 إلى 100 نقطة أساس يمثل محاولة لتفادي ارتدادات هجرة رؤوس الأموال مع توقعات تشديد الفيدرالي الأمريكي.
وفي السياق نفسه، يوضح دلاور أن بنية النظام الاقتصادي الحالية قائمة على الريع وتحويلات المغتربين وإيرادات قناة السويس وعوائد السياحة، بدلاً من تأسيس قاعدة صناعية زراعية وطنية قادرة على حماية العملة من الانهيارات المتتالية.
وبناءً على ذلك، يؤكد دلاور أن ملاحقة التدفقات الساخنة قصيرة الأجل تجعل القرار الوطني رهينة للمضاربات الخارجية، مما يعطل الإنتاج الحقيقي ويحول محاولات استشراف سعر الصرف بين 52 و55 جنيهاً إلى مجرد تنجيم اقتصادي عاجز.
علاوة على ذلك، يشدد أستاذ التنمية على أن تضخم الاحتياطي النقدي إلى 57 مليار دولار بنهاية سبتمبر الماضي يمثل رصيداً هشاً ما لم يستند إلى تعميق التصنيع المحلي وإحلال الواردات ووقف الرهان على الديون الإسعافية.
ومن هذا المنطلق، يدعو مستشار التنمية إلى التخلي الجذري عن وصفات صندوق النقد الدولي والسياسات النيوليبرالية المستمرة منذ عقود، معتبراً مساعي صرف شريحة 1.5 مليار دولار وتسهيل 800 مليون دولار مجرد مسكنات تزيد التبعية.
كلفة التمويل تخنق المصانع والشركات
ومن جهته، يوضح أستاذ الاقتصاد والاستثمار والتمويل بجامعة القاهرة الدكتور مدحت نافع، أن استخدام أدوات التشديد النقدي التقليدية لعلاج شح السيولة الأجنبية يغذي الغلاء نتيجة صعود تكاليف التشغيل ونقص مستلزمات الإنتاج المستوردة في الأسواق.
واستناداً إلى ذلك، يشير نافع إلى أن دفع الفائدة فوق حاجز 20% يشل قدرة القطاع الخاص على الاقتراض التوسعي، ويجبر المنتجين على تمرير الأعباء التمويلية المتضخمة إلى فواتير المستهلكين المنهكين أصلاً.
وبالإضافة إلى هذا، يؤكد الخبير المالي وكبير استراتيجيي الأسواق هاني جنينة، أن تحميل القطاعات الصناعية أعباء تمويلية قياسية يؤدي بالضرورة إلى ركود تضخمي خانق يقوض قدرة المشروعات القائمة على الاستمرار والمنافسة محلياً ودولياً.
وعلى هذه الخلفية، يرى جنينة أن التضحية بنمو الأعمال التجارية لحساب حائزي السندات الأجانب يضعف المركز المالي للشركات، ويسرع من وتيرة إفلاس المشروعات المتوسطة التي تعجز عن تدبير السيولة المصرفية بأسعار فائدة تفوق 21.00%.
وفي ضوء ذلك، تتراجع الجدوى الاقتصادية للاستثمارات الرأسمالية المباشرة، مما يفرغ قرارات السياسة النقدية من قيمتها الإصلاحية ويجعل من رفع الفائدة مجرد حلقة مفرغة تعيد إنتاج موجات الغلاء بمعدلات أكثر شراسة داخل المصانع.
ارتهان المعيشة وانسداد أفق التنمية
واتصالاً بهذه التداعيات، يجد المواطن نفسه محاصراً بين نارين؛ فزيادة عائد الإيداع لا تعوض التآكل الحقيقي لمدخراته، بينما تقفز أسعار السلع الغذائية والخدمات الحيوية والعقارات وتكاليف تمويل النقل الاستهلاكي والسيارات لمستويات قياسية غير مسبوقة.
وعلى نحو متصل، يعاني صغار الحرفيين والمقترضين من تجمد خطوط الائتمان متناهية الصغر، مما يهدد الاستقرار المعيشي للملايين في ظل انحسار فرص العمل وارتفاع معدلات التضخم المستورد والمحلي على حد سواء.
وبالتوازي مع ذلك، يحذر الخبير البرلماني والاقتصادي الدكتور فخري الفقي من خطورة الاعتماد المنفرد على الفائدة البنكية لعلاج الاختلالات الهيكلية، لافتاً إلى أن تغييب تحسين مناخ الاستثمار يزيد الأعباء المفروضة على قطاعات التشغيل المجتمعية.
ومن هذا المنطلق، يرى الفقي أن الاستمرار في رفع كلفة التمويل يرفع فاتورة خدمة الدين العام بالموازنة، ويهدد بتقليص مخصصات الدعم والحماية الاجتماعية في بلد يرزح غالبية سكانه تحت ضغوط معيشية متلاحقة لا ترحم.
تأسيساً على ما سبق، يظهر المشهد المالي عجزاً بنيوياً في مواجهة اشتراطات المراجعة الثامنة لبرنامج التمويل الخارجي البالغ 8 مليارات دولار، المرتقب حسمها رسمياً في ديسمبر دون أي ضمانات لوقف نزيف العملة وتدهور الدخول.
وفي المحصلة النهائية، يدفع الاقتصاد ثمن سياسات حصرت الحلول في الاستدانة وإرضاء الدائنين، بينما تتسع الهوة بين وعود الاستقرار النقدي وبين واقع معيشي يزداد تردياً وقتامة يوماً بعد يوم.