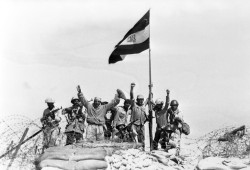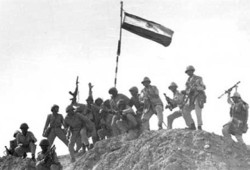
يكشف الفارق بين صورة الجيش المصري في أكتوبر 1973 وموقعه الاقتصادي بعد أكثر من نصف قرن تحولًا كبيرًا في نطاق عمل المؤسسة العسكرية، ففي السادس من أكتوبر كان الاختبار المباشر هو عبور قناة السويس وإنشاء رؤوس كباري على الضفة الشرقية ومواجهة خط بارليف ضمن عملية عسكرية وضعت التخطيط والقتال والسيطرة الميدانية في قلب وظيفة الجيش.
وبعد 53 عامًا لم تعد المؤسسة العسكرية موجودة فقط داخل معسكرات التدريب ومصانع السلاح، بل أصبحت جهات تابعة لها حاضرة في قطاعات مدنية تمتد من الأغذية والأسمنت والأسمدة والوقود إلى الإنشاءات والخدمات والصناعات المختلفة، وهو توسع يعيد طرح سؤال لا يمكن دفنه خلف الشعارات، أين تنتهي متطلبات الدفاع وأين يبدأ النشاط التجاري الذي ينافس المستثمر والمصنع المدني.
والأرقام نفسها تحتاج إلى قدر من الدقة، إذ قدّر صندوق النقد عدد الشركات العسكرية بنحو 80 شركة تحت ثلاث مظلات رئيسية، بينما أشار في موضع آخر من تقريره إلى 97 شركة عسكرية، موضحًا أن اختلاف المصادر والتداخل بين الكيانات يجعل العد النهائي غير محسوم بصورة كاملة.
ويذكر التقرير أن جهاز مشروعات الخدمة الوطنية يرتبط بنحو 62 شركة، وأن هيئة الإنتاج الحربي كانت تشرف وفق بيانات التقرير على 20 شركة، بينما تمتلك الهيئة العربية للتصنيع نحو 14 مصنعًا وشركة، لكن وزارة الإنتاج الحربي أعلنت في بيانات أحدث خلال 2026 أن منظومتها تضم 19 شركة بينها 15 شركة صناعية وأربع جهات متخصصة.
من الجبهة إلى السوق
بدأ جهاز مشروعات الخدمة الوطنية عام 1979 بهدف معلن يتمثل في تحقيق قدر من الاستقلال المالي للقوات المسلحة وتقليل العبء على الموازنة وتوفير الفائض من المنتجات للسوق المحلي، وهي حجة تمثل حتى اليوم الأساس الذي يمكن أن يستند إليه المدافعون عن النشاط الاقتصادي العسكري باعتباره موردًا إضافيًا لا عبئًا جديدًا.
لكن المسار لم يتوقف عند إنتاج احتياجات القوات المسلحة أو استغلال الطاقة الزائدة في المصانع، إذ يقول صندوق النقد إن أنشطة الجهاز توسعت بصورة ملحوظة منذ 2014، وإن نحو ربع الشركات المرتبطة به أُنشئت خلال العقد اللاحق، بما يعكس توسعًا مؤسسيًا وليس مجرد استمرار لنشاط قديم محدود.
كما امتدت المنتجات إلى أسواق مدنية مباشرة تشمل الألبان ومنتجات القمح والأسمنت والأسمدة والسيارات وتوزيع الوقود وغيرها، وهو ما يعني أن المستهلك والمستثمر المدني قد يجدان أمامهما شركة تتبع مؤسسة عسكرية لا مجرد مصنع دفاعي ينتج دبابة أو ذخيرة أو منظومة اتصالات.
ولا توجد مشكلة اقتصادية تلقائية في أن تستغل مؤسسة عسكرية فائض قدراتها لإنتاج سلع مدنية، فدول كثيرة تمتلك مجمعات صناعات دفاعية تتعامل مع السوق، لكن القضية تبدأ عندما يصبح حجم النشاط المدني واسعًا إلى درجة تجعل السؤال عن قواعد المنافسة والشفافية والتكلفة الحقيقية ورأس المال المستخدم سؤالًا اقتصاديًا مشروعًا لا خصومة سياسية.
والفارق هنا جوهري، لأن الجيش في أكتوبر كان يمكن قياس نجاحه أو إخفاقه وفق أهداف عملياتية محددة، عبور القناة وتثبيت القوات وإدارة المعركة، أما الشركة التي تنتج الأسمنت أو تبيع الوقود أو الأغذية فيجب تقييمها بمنطق آخر تمامًا يتعلق بالأرباح والخسائر والضرائب والإفصاح والمنافسة وكفاءة استخدام المال والأصول.
ومع اتساع المساحتين معًا يصبح السؤال عن الأولويات أكثر إلحاحًا، ليس لأن وجود شركة مدنية يثبت تلقائيًا تراجع القدرة القتالية، فهذا استنتاج لا تسمح البيانات العامة بإثباته، ولكن لأن تعدد الوظائف الاقتصادية يضيف مهامًا ومصالح وهياكل إدارية لا علاقة مباشرة لها بالتخطيط للقتال أو تطوير العقيدة العسكرية.
سوق لا تتساوى قواعده
تزداد حساسية الملف عندما تكون الشركات العسكرية طرفًا في سوق يفترض أن يتنافس فيه المستثمرون وفق قواعد واحدة، إذ أشار صندوق النقد إلى استفادة بعض الكيانات العسكرية من مزايا تتعلق بالإعفاءات والوصول إلى الأراضي وتجاوز بعض الإجراءات التنظيمية والاستفادة من عمالة منخفضة التكلفة، مع محدودية المعلومات المنشورة عن أوضاعها المالية.
ولهذا لم يعد الحديث عن النشاط الاقتصادي العسكري صادرًا فقط عن معارضين سياسيين أو خصوم للحكومة، فصندوق النقد نفسه اعتبر في تقييمه لمصر أن اتساع الوجود الحكومي بما فيه الكيانات العسكرية يخلق ساحة منافسة غير متكافئة، ودعا إلى تقليص بصمة الدولة وتهيئة قواعد أكثر توازنًا أمام القطاع الخاص.
كما أشار البنك الدولي إلى أن وجود الشركات المملوكة للدولة في قطاعات عديدة يمثل أحد القيود التي تواجه تطور القطاع الخاص، مع التشديد على ضرورة ترشيد دور الدولة وتحسين الحوكمة والمنافسة، وهو ما يحول القضية من سجال سياسي إلى ملف يتعلق ببنية الاقتصاد وقدرته على جذب الاستثمار وخلق الوظائف.
ويصبح السؤال أكثر وضوحًا عندما يدخل مستثمر خاص سوقًا للوقود أو الأسمنت أو الغذاء وهو مطالب بسعر أرض وتمويل وأجور وضرائب وتراخيص واشتراطات، ثم يجد أمامه كيانًا عامًا تحيط به ترتيبات قانونية أو تشغيلية مختلفة، لأن المنافسة هنا لا تُقاس فقط بجودة المنتج وإنما بالشروط التي بدأ منها كل طرف السباق.
ولا يعني ذلك أن كل شركة عسكرية رابحة لأنها عسكرية أو أن كل شركة خاصة أكثر كفاءة، كما لا تسمح المعلومات المنشورة بمثل هذا التعميم، لكن غياب الحسابات التفصيلية المتاحة للجمهور يجعل من الصعب أصلًا إجراء المقارنة التي تستطيع إثبات أي الطرفين أكثر كفاءة في استخدام رأس المال والعمالة والأصول.
وتلك نقطة مركزية في الملف، فإذا كانت الشركات تحقق أرباحًا كبيرة وتخفف فعلًا العبء عن الخزانة فمن المصلحة العامة نشر بياناتها المالية التفصيلية لإثبات ذلك، وإذا كانت بعض الأنشطة لا تحقق العائد نفسه الذي يحققه القطاع الخاص من الموارد ذاتها فمن حق المجتمع أيضًا معرفة تكلفة استمرارها.
بل إن صندوق النقد نقل بيانات مالية قديمة لوزارة المالية بشأن شركات الإنتاج الحربي أظهرت أن ربع الشركات المشار إليها آنذاك كان رابحًا وربعها خاسرًا ونصفها عند نقطة التعادل، وهي أرقام توضح أن مجرد تبعية الشركة لمؤسسة عسكرية لا يعني تلقائيًا أنها ماكينة أرباح خارقة أو مصدرًا مضمونًا لتخفيف عبء الموازنة.
تمويل الجيش أم تغيير الأولويات
تقدم الحجة الرسمية للنشاط الاقتصادي منطقًا مفهومًا في ظاهره، فالهدف الأصلي لجهاز مشروعات الخدمة الوطنية يشمل تحقيق استقلال مالي أكبر وتقليل العبء الواقع على موازنة الدولة، بينما تقول وزارة الإنتاج الحربي إنها تستفيد من فائض طاقاتها التصنيعية في إنتاج منتجات مدنية إلى جانب تلبية احتياجات القوات المسلحة.
ومن زاوية الأمن القومي يمكن أيضًا الدفاع عن امتلاك الدولة قدرات صناعية عسكرية تستطيع التحول بين الإنتاج الدفاعي والمدني، لأن امتلاك مصانع ومهارات هندسية وسلاسل توريد محلية قد يصبح ميزة مهمة وقت الحروب أو الأزمات عندما تتعطل الواردات أو ترتفع الحاجة إلى تصنيع سريع داخل البلاد.
لكن هذه الحجة لا تجيب وحدها عن السؤال الأهم، فما العلاقة الضرورية بين الأمن القومي وبين بيع المياه أو تشغيل محطات الوقود أو إنتاج أغذية مدنية أو الدخول في مشروعات تجارية لا تبدو مرتبطة مباشرة بصناعة السلاح أو تأمين احتياجات الجبهة، وأين يرسم النظام الاقتصادي الخط الفاصل بين الضرورة الدفاعية والتوسع التجاري.
وإذا كان الغرض من النشاط الاقتصادي هو تقليل العبء على الموازنة، فإن إثبات نجاح هذه السياسة يحتاج إلى أرقام واضحة تبين مقدار الأموال التي توفرها الشركات للخزانة أو للقوات المسلحة ومقدار ما تستخدمه من أصول وأراضٍ وتمويل وعمالة، وإلا ظل شعار تخفيف العبء المالي حجة يصعب على الجمهور اختبارها.
ولا تتوفر في البيانات العامة المنشورة معلومات كافية تسمح بالجزم بأن التوسع الاقتصادي أضعف الاستعداد القتالي للجيش، ولذلك سيكون من غير الدقيق تحويل المخاوف إلى حقيقة مثبتة، لكن المؤكد أن حجم النشاط الاقتصادي أصبح كبيرًا بما يكفي لجعل مسألة توزيع الوقت والإدارة والموارد والاهتمام المؤسسي موضوعًا يستحق مساءلة عامة حقيقية.
كما أن النقاش لا يتعلق فقط بما إذا كان ضابط أو قائد ينشغل بإدارة شركة بدلًا من التدريب العسكري، فالمسألة الأوسع تتعلق بنمو منظومة اقتصادية كاملة مرتبطة بالمؤسسة وما ينتج عنها من مصالح وأصول وتعاقدات وشراكات وعلاقات سوقية تحتاج جميعها إلى إدارة ومتابعة وحماية واستمرارية.
وحتى صندوق النقد سجّل في فبراير 2026 أن التقدم في تقليص بصمة الدولة ظل بطيئًا وأن عمليات التخارج تعطلت لفترة بينما جرى إنشاء كيانات عسكرية جديدة، قبل أن تعود الحكومة لاحقًا إلى تسريع برنامج التخارج ضمن تعهداتها الاقتصادية خلال 2026.
وفي يوليو 2026 عاد الصندوق ليؤكد أن تقليص دور الدولة وفتح مساحة أوسع لاستثمارات القطاع الخاص يسيران بوتيرة أبطأ من المطلوب، وهو ما يكشف أن ملف النشاط الاقتصادي العام والعسكري لم يعد هامشيًا حتى داخل المفاوضات الاقتصادية الدولية لمصر.
والخلاف الحقيقي لذلك ليس بين من يريد جيشًا قويًا ومن يريد جيشًا ضعيفًا، بل حول معنى القوة نفسها، وهل تصبح المؤسسة العسكرية أقوى حين تتوسع في إدارة عشرات الشركات والأسواق، أم حين تترك النشاط التجاري الخالص للسوق وتوجه مواردها البشرية والإدارية إلى التدريب والتسليح والبحث والتطوير والاستعداد للحرب.
وفي أكتوبر 1973 كان المصري يعرف تقريبًا ما الذي يطلبه من جيشه، حماية البلاد وخوض المعركة وتحقيق أهداف عسكرية واضحة، أما بعد أكثر من نصف قرن فقد أصبح مطلوبًا من المواطن أن يفهم لماذا يجب أن تكون المؤسسة نفسها حاضرة في مصانع الأسمنت ومحطات الوقود ومصانع الأغذية والأسمدة والإنشاءات إلى جانب وظيفتها الدفاعية.
ولا تكون الإجابة المقنعة بمجرد القول إن هذه الشركات تحقق دخلًا أو توفر السلع، لأن الشركة الخاصة تستطيع أيضًا إنتاج السلعة وتحقيق الأرباح ودفع الضرائب وتوفير الوظائف، وإنما تحتاج خصوصية وجود المؤسسة العسكرية في السوق إلى مبرر محدد يفسر لماذا يجب أن يؤدي الجيش هذه المهمة تحديدًا ولماذا لا يستطيع الاقتصاد المدني أداءها.
وهنا تظهر المفارقة التي تستحق النقاش بعيدًا عن الدعاية من الجانبين، ففي 1973 كانت قيمة المؤسسة تُقاس بقدرتها على إعداد الجندي وتحريك القوات واختراق التحصينات وإدارة الحرب، بينما أصبح جزء معتبر من النقاش حولها اليوم يدور حول الشركات والمصانع والأراضي والوقود والأغذية والاستثمار.
وتبقى المسألة الأهم ليست عدد الشركات وحده، سواء كان التقدير نحو 80 أو 97 وفق اختلاف منهج العد، وإنما السؤال عن الاتجاه الذي تعكسه هذه الأرقام، مؤسسة دفاعية تمتلك بعض الأنشطة الاقتصادية المساندة أم منظومة اقتصادية واسعة أصبحت الأنشطة المدنية جزءًا ثابتًا من حضورها داخل الدولة والسوق.
وفي النهاية لا تثبت البيانات المنشورة أن هذا التوسع أضعف قدرة الجيش المصري على القتال، كما لا تقدم شفافية كافية لإثبات أن كل هذا النشاط ضروري لرفع كفاءته العسكرية أو لتخفيف العبء المالي على الدولة، وبين الادعاءين تبقى الحاجة إلى ميزانيات أكثر وضوحًا وقواعد منافسة واحدة وحدود معلنة تفصل الدفاع عن التجارة.
فالجيش الذي صنعت أكتوبر مكانته في الذاكرة المصرية لم يصنع تلك المكانة ببيع السلع أو إدارة الشركات، بل صنعها الجنود والتدريب والتخطيط والعبور والقتال، ولذلك يظل السؤال مشروعًا بعد 53 عامًا، كم يحتاج الأمن القومي فعلًا من هذه الإمبراطورية الاقتصادية، وكم منها أصبح نشاطًا تجاريًا كان يمكن أن يظل خارج الثكنات؟